Working Capital là gì? Công thức tính và cách quản lý vốn lưu động

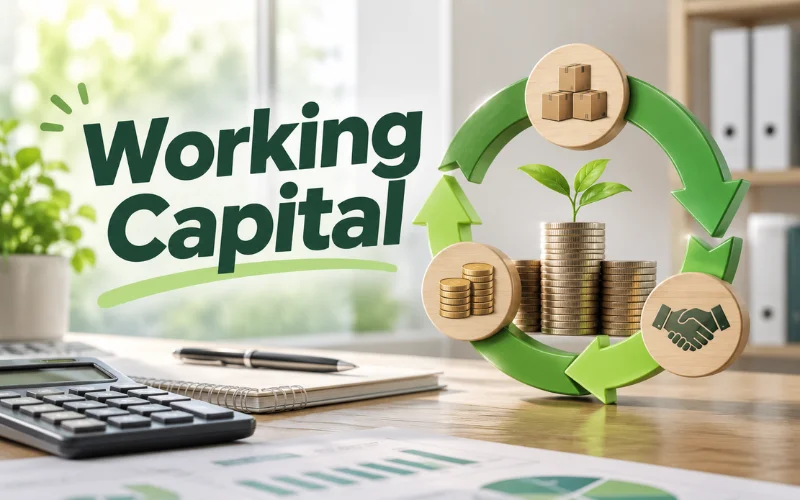
Working Capital (vốn lưu động) là nguồn lực tài chính ngắn hạn phục vụ hoạt động thường ngày của doanh nghiệp.
Doanh nghiệp cần vốn lưu động để thanh toán nhà cung cấp, duy trì hàng tồn kho và đáp ứng các khoản chi thường xuyên. Cùng Replus tìm hiểu công thức tính, ý nghĩa và cách quản lý chỉ số này trong hoạt động kinh doanh.
Working Capital là gì?
Working Capital (vốn lưu động) là nguồn lực tài chính ngắn hạn doanh nghiệp sử dụng để duy trì hoạt động kinh doanh thường xuyên. Nguồn vốn này được phân bổ vào nhiều hoạt động khác nhau, bao gồm:
- Mua nguyên vật liệu và hàng hóa: Đảm bảo nguồn cung phục vụ sản xuất, kinh doanh.
- Duy trì hàng tồn kho: Dự trữ nguyên vật liệu, sản phẩm và hàng hóa đáp ứng nhu cầu khách hàng.
- Thanh toán nhà cung cấp: Chi trả các khoản mua hàng, dịch vụ và công nợ đến hạn.
- Đáp ứng chi phí vận hành: Thanh toán tiền lương, tiền thuê mặt bằng và các khoản chi thường xuyên khác.
Vốn lưu động giúp doanh nghiệp duy trì hoạt động trong thời gian chờ thu tiền từ khách hàng. Chẳng hạn, khi doanh nghiệp bán hàng và cho phép khách thanh toán sau 30 ngày, doanh nghiệp vẫn cần nguồn lực để duy trì hoạt động và thanh toán các nghĩa vụ đến hạn trong khoảng thời gian này.
Trong phân tích tài chính, vốn lưu động ròng (Net Working Capital – NWC) thường được sử dụng để đánh giá mức chênh lệch giữa tài sản ngắn hạn và nợ ngắn hạn, qua đó phản ánh mức độ cân đối nguồn lực tài chính ngắn hạn của doanh nghiệp.
Các thành phần của Working Capital gồm những gì?
Để xác định Working Capital theo nghĩa vốn lưu động ròng, doanh nghiệp cần xem xét hai nhóm khoản mục trên bảng cân đối kế toán: tài sản ngắn hạn và nợ ngắn hạn.
Tài sản ngắn hạn
Tài sản ngắn hạn là những tài sản có thể được sử dụng, thu hồi hoặc chuyển đổi thành tiền trong chu kỳ kinh doanh thông thường hoặc thời hạn ngắn hạn. Các khoản mục phổ biến gồm:
- Tiền và các khoản tương đương tiền: Tiền mặt, tiền gửi ngân hàng và các khoản tương đương tiền.
- Các khoản phải thu: Số tiền khách hàng hoặc đối tác còn nợ doanh nghiệp.
- Hàng tồn kho: Nguyên vật liệu, sản phẩm dở dang, thành phẩm và hàng hóa.
- Đầu tư tài chính ngắn hạn và tài sản ngắn hạn khác: Những khoản được phân loại tương ứng trên báo cáo tài chính.
Nợ ngắn hạn
Nợ ngắn hạn là các nghĩa vụ doanh nghiệp cần thanh toán trong chu kỳ kinh doanh thông thường hoặc thời hạn ngắn hạn, thường gồm:
- Các khoản phải trả: Công nợ còn phải thanh toán cho nhà cung cấp.
- Vay ngắn hạn: Những khoản vay được phân loại là nợ ngắn hạn.
- Thuế và các khoản phải nộp: Nghĩa vụ thuế chưa thanh toán.
- Chi phí phải trả: Các khoản chi phí đã phát sinh nhưng chưa thanh toán.
Tài sản ngắn hạn tạo nên phần tài sản của phép tính; nợ ngắn hạn được khấu trừ để xác định vốn lưu động ròng. Vì vậy, không nên xem toàn bộ nợ ngắn hạn là một thành phần của Gross Working Capital. Việc nhận diện đúng hai nhóm khoản mục là bước đầu để xác định Working Capital chính xác.
Công thức tính Working Capital và ví dụ minh họa
Công thức phổ biến để tính Working Capital theo nghĩa vốn lưu động ròng là lấy tổng tài sản ngắn hạn trừ tổng nợ ngắn hạn.
Công thức:
NWC = Tổng tài sản ngắn hạn − Tổng nợ ngắn hạn
Trong đó:
- Tổng tài sản ngắn hạn: Bao gồm tiền, khoản phải thu, hàng tồn kho và các tài sản ngắn hạn khác.
- Tổng nợ ngắn hạn: Bao gồm khoản phải trả, vay ngắn hạn, thuế và các nghĩa vụ ngắn hạn khác.
Doanh nghiệp có thể lấy hai chỉ tiêu này trên bảng cân đối kế toán tại cùng một ngày báo cáo để thực hiện phép tính.
Ví dụ minh họa:
Giả sử doanh nghiệp A có số liệu tài chính giả định:
| Khoản mục | Giá trị |
| Tiền và tương đương tiền | 200 triệu đồng |
| Khoản phải thu | 250 triệu đồng |
| Hàng tồn kho | 350 triệu đồng |
| Tài sản ngắn hạn khác | 100 triệu đồng |
| Tổng tài sản ngắn hạn | 900 triệu đồng |
| Tổng nợ ngắn hạn | 500 triệu đồng |
Áp dụng công thức: NWC = 900 − 500 = 400 triệu đồng.
Như vậy, doanh nghiệp A có vốn lưu động ròng dương 400 triệu đồng tại thời điểm giả định. Kết quả này cho biết giá trị tài sản ngắn hạn cao hơn nợ ngắn hạn 400 triệu đồng, nhưng không có nghĩa toàn bộ khoản chênh lệch đều là tiền mặt sẵn có. Đây là điểm cần lưu ý khi diễn giải Working Capital từ số liệu kế toán.
Cần tư vấn không gian làm việc?
Chia sẻ nhu cầu, Replus sẽ đề xuất phương án phù hợp.
Thông tin liên hệ
Cách đánh giá tình trạng vốn lưu động của doanh nghiệp
Dựa vào kết quả vốn lưu động ròng (NWC), doanh nghiệp có thể xác định mức độ chênh lệch giữa tài sản ngắn hạn và nợ ngắn hạn qua ba trạng thái:
| Trạng thái | Đặc điểm | Ý nghĩa |
| Dương | Tài sản ngắn hạn lớn hơn nợ ngắn hạn | Có phần tài sản vượt trên nghĩa vụ nợ. |
| Bằng 0 | Tài sản ngắn hạn bằng nợ ngắn hạn | Hai nhóm có giá trị tương đương. |
| Âm | Tài sản ngắn hạn nhỏ hơn nợ ngắn hạn | Có thể phát sinh áp lực thanh toán. |
Tuy nhiên, vốn lưu động dương chưa chắc đảm bảo khả năng thanh toán tốt nếu tài sản tập trung vào hàng tồn kho khó tiêu thụ hoặc các khoản phải thu chậm thu hồi.
Ngược lại, vốn lưu động âm vẫn có thể phù hợp với một số mô hình kinh doanh có tốc độ thu tiền nhanh và thời hạn thanh toán nhà cung cấp dài. Do đó, doanh nghiệp cần đánh giá chất lượng tài sản ngắn hạn và theo dõi biến động vốn lưu động qua nhiều kỳ.
Bên cạnh đó, có thể kết hợp với các chỉ tiêu lợi nhuận như EBIT (lợi nhuận trước lãi vay và thuế) để đánh giá hiệu quả kinh doanh. Tuy nhiên, EBIT không phản ánh dòng tiền thực tế và không thể thay thế các chỉ tiêu đánh giá khả năng thanh toán.
Những yếu tố ảnh hưởng đến nhu cầu vốn lưu động
Nhu cầu vốn lưu động phụ thuộc vào đặc điểm hoạt động, quy mô và cách doanh nghiệp tổ chức kinh doanh. Các yếu tố chính gồm:
Quy mô hoạt động
Doanh nghiệp có quy mô sản xuất, kinh doanh lớn thường cần nhiều vốn hơn để duy trì hàng tồn kho, thanh toán nhà cung cấp và đáp ứng chi phí vận hành. Khi sản lượng hoặc doanh thu tăng, nhu cầu nguyên vật liệu, hàng hóa và các khoản chi thường xuyên cũng tăng theo, kéo theo nhu cầu vốn lưu động lớn hơn.
Đặc điểm ngành nghề
Nhu cầu vốn khác nhau tùy theo lĩnh vực kinh doanh và chu kỳ hoạt động. Doanh nghiệp sản xuất thường cần vốn cho nguyên vật liệu, sản phẩm dở dang và thành phẩm, trong khi doanh nghiệp thương mại tập trung nhiều hơn vào dự trữ hàng hóa.
Đối với doanh nghiệp dịch vụ, nhu cầu vốn thường gắn với chi phí nhân sự, mặt bằng và các khoản vận hành thường xuyên.
Chính sách thanh toán
Thời hạn thu tiền từ khách hàng và thanh toán cho nhà cung cấp ảnh hưởng trực tiếp đến nhu cầu vốn ngắn hạn. Thời gian thu hồi công nợ càng dài, doanh nghiệp càng cần nguồn lực để duy trì hoạt động trong thời gian chờ thanh toán.
Ngược lại, điều khoản thanh toán hợp lý với nhà cung cấp có thể giúp doanh nghiệp chủ động cân đối dòng tiền và giảm áp lực vốn trong ngắn hạn.
Tính mùa vụ
Nhu cầu vốn có thể tăng vào những giai đoạn cao điểm khi doanh nghiệp cần bổ sung hàng tồn kho, nguyên vật liệu hoặc mở rộng hoạt động kinh doanh để đáp ứng nhu cầu thị trường.
Cần tư vấn không gian làm việc?
Chia sẻ nhu cầu, Replus sẽ đề xuất phương án phù hợp.
Thông tin liên hệ
Doanh nghiệp cần xem xét các yếu tố này để xác định nhu cầu vốn phù hợp với kế hoạch hoạt động và khả năng tài chính.
Doanh nghiệp quản lý Working Capital như thế nào?
Quản lý Working Capital hiệu quả đòi hỏi doanh nghiệp kiểm soát tốt các khoản thu, chi và nguồn lực ngắn hạn. Một số hoạt động cần chú trọng gồm:
- Kiểm soát khoản phải thu: Thiết lập thời hạn thanh toán, theo dõi công nợ và chủ động nhắc khách hàng thanh toán đúng hạn.
- Quản lý hàng tồn kho: Dự báo nhu cầu, điều chỉnh lượng hàng dự trữ và hạn chế tình trạng tồn kho vượt mức cần thiết.
- Sắp xếp các khoản phải trả: Theo dõi nghĩa vụ đến hạn và thỏa thuận thời gian thanh toán phù hợp với nhà cung cấp.
- Theo dõi dòng tiền: Lập kế hoạch thu chi, dự báo nhu cầu tiền và chuẩn bị nguồn lực cho các khoản thanh toán phát sinh.
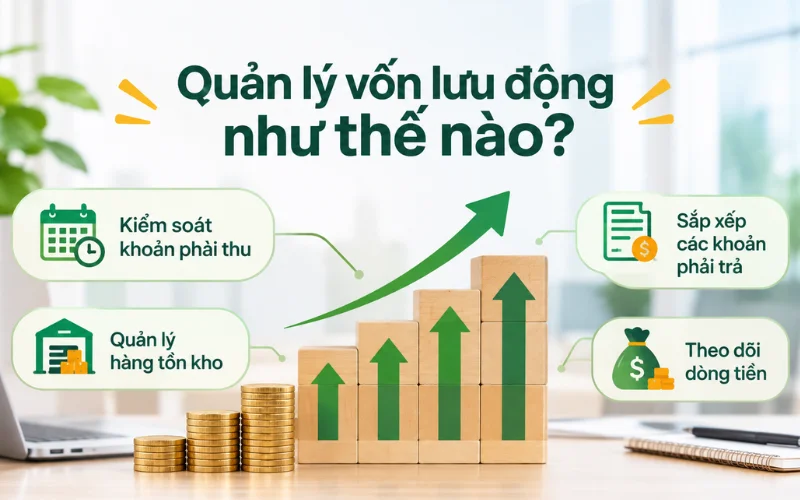
Việc phối hợp các hoạt động này giúp doanh nghiệp chủ động nguồn lực tài chính, duy trì khả năng thanh toán và nâng cao hiệu quả sử dụng vốn.
Kết luận
Để quản lý Working Capital hiệu quả, doanh nghiệp cần thường xuyên đánh giá công nợ, hàng tồn kho và khả năng thanh toán, đồng thời điều chỉnh kế hoạch vốn theo nhu cầu hoạt động. Đây là cơ sở giúp duy trì sự ổn định và hạn chế rủi ro tài chính trong quá trình kinh doanh.
Khám phá thêm các thuật ngữ kinh doanh phổ biến tại Replus để nâng cao kiến thức và hiểu rõ hơn về hoạt động doanh nghiệp.
Câu hỏi thường gặp
Giải đáp những thắc mắc phổ biến về chủ đề này
Tư vấn và giải đáp thắc mắc
Đặt câu hỏi và nhận trả lời từ chuyên gia Replus
Cảm ơn bạn đã gửi câu hỏi!
Câu hỏi của bạn đã được gửi thành công và đang chờ kiểm duyệt. Chúng tôi sẽ hiển thị sau khi xác nhận.
Chưa có câu hỏi nào. Hãy là người đầu tiên đặt câu hỏi!
Quy trình tuyển dụng nhân sự: 8 bước xây dựng và triển khai hiệu quả trong doanh nghiệp
Quy trình tuyển dụng gồm 8 bước từ xác định nhu cầu đến hội nhập nhân…
Quản trị nhân sự là gì? Vai trò và quy trình triển khai trong doanh nghiệp
Quản trị nhân sự là quá trình hoạch định, tuyển dụng, phát triển và duy trì…
NAV là gì? Cách tính giá trị tài sản ròng của doanh nghiệp và quỹ đầu tư
NAV (Net Asset Value) là giá trị tài sản ròng sau khi trừ nợ phải trả.…
Phường 15 Tân Bình sau sáp nhập: nay là phường Tân Sơn, UBND, công an và bản đồ
Phường 15 Tân Bình không còn từ ngày 01/07/2025. Phần lớn địa bàn, gồm khu dân…
EBIT là gì? Công thức tính và ý nghĩa trong phân tích doanh nghiệp
EBIT (Earnings Before Interest and Taxes) là lợi nhuận trước lãi vay và thuế. Tìm hiểu…
Phường Đa Kao sau sáp nhập: chia về Tân Định và Sài Gòn theo từng tuyến đường, UBND, công an phường
Phường Đa Kao của Quận 1 cũ không còn từ ngày 01/07/2025 và bị chia cho…
ROI là gì? Công thức tính và cách đánh giá hiệu quả đầu tư
ROI (Return on Investment) đo lường lợi ích ròng so với chi phí đầu tư. Tìm…
Phường Bến Nghé sau sáp nhập: nay thuộc phường nào, UBND, công an phường và bản đồ
Phường Bến Nghé của Quận 1 cũ nay thuộc phường Sài Gòn, TP.HCM. Từ ngày 01/07/2025,…
