Thuế môn bài là gì? Tất tần tật về thuế môn bài


Cập nhật 2026: Lệ phí môn bài đã được bãi bỏ từ ngày 01/01/2026 theo Nghị quyết 198/2025/QH15 và Nghị định 362/2025/NĐ-CP. Doanh nghiệp, chi nhánh, văn phòng đại diện, hộ và cá nhân kinh doanh không còn phải khai, nộp lệ phí môn bài; các quy định về đối tượng nộp, cách nộp, thời hạn nộp và miễn lệ phí dưới đây chỉ áp dụng cho giai đoạn đến hết năm 2025. Khoản lệ phí môn bài còn nợ của các năm trước 2026 (nếu có) vẫn phải nộp đủ.
Cụm từ “thuế môn bài” có vẻ đã quá quen thuộc đối với các doanh nghiệp dấn thân vào thị trường kinh doanh. Đây là khoản thu mà gần như mọi doanh nghiệp từng phải nộp hằng năm cho đến hết năm 2025.
Thực tế, không phải ai cũng nắm được hết các vấn đề nền tảng cơ bản của sắc thuế này. Chính vì thế, Replus dành cho bạn bài viết này để biết tất tần tật về thuế môn bài

Thuế môn bài là gì?
Thuế môn bài dịch theo từ Hán Nôm, theo đó “môn” là cửa, “bài” là thẻ. Bắt nguồn từ thời xưa, trong bối cảnh xã hội phong kiến, khi được cấp một tấm thẻ treo trước cửa tại nơi hoạt động kinh doanh buôn bán. Khi đó, các hộ kinh doanh xem như được cấp phép “hợp pháp” để có thể hoạt động.
Ngày nay, việc các doanh nghiệp đăng ký để được cấp giấy phép kinh đoanh vẫn là điều bứt buộc, song, họ không phải treo giấy phéo kinh doanh ở trước nơi làm việc. Thế nên, “thuế môn bài” (tên gọi chính thức là lệ phí môn bài) từng được hiểu là khoản thu mà doanh nghiệp, cá nhân hay tổ chức bước vào hoạt động kinh doanh bắt buộc phải nộp. Từ ngày 01/01/2026, khoản lệ phí này đã được bãi bỏ theo Nghị quyết 198/2025/QH15.
Đến hết năm 2025, đây là khoản thu trực thu mà doanh nghiệp phải đóng hàng năm dựa vào mức vốn điều lệ được đăng ký trên giấy phép kinh doanh, hoặc giá trị gia tăng của năm kinh doanh kế trước. Thuế môn bài có đặc điểm là mức thuế mà các nhân/tổ chức, hoạt động, tài sản chịu thuế và việc nộp thuế là một.
Đối tượng phải nộp thuế trên là ai (đến hết năm 2025)?
Đến hết năm 2025, các đối tượng nộp thuế trừ trường hợp theo quy định “Điều 3 Nghị định 139/2016/NĐ-CP” bao gồm:
Tổ chức thành lập theo Luật hợp tác xã.
Doanh nghiệp thành lập dựa trên quy định pháp luật.
Đơn vị kinh doanh thành lập dựa trên quy định pháp luật.
Tổ chức kinh tế của xã hội, đơn vị vũ trang nhân dân.
Tổ chức sản xuất hoạt động kinh doanh khác.
Cá nhân, hộ gia đình sản xuất hoạt động kinh doanh.
Văn phòng địa diện, chi nhánh, địa điểm kinh doanh của các tổ chức theo quy định tại Khoản 1, 2, 3, 4, 5 Điều 2 Nghị định 139/2016/NĐ-CP (nếu có).
Tư vấn trong 30 phútCần tư vấn không gian làm việc?
Chia sẻ nhu cầu, Replus sẽ đề xuất phương án phù hợp.
Thông tin liên hệ

Cách nộp thuế môn bài
Từ ngày 01/01/2026, lệ phí môn bài đã được bãi bỏ nên doanh nghiệp không còn phải nộp. Đối với lệ phí môn bài của giai đoạn đến hết năm 2025, bao gồm khoản còn nợ (nếu có) vẫn phải nộp đủ, các cá nhân/tổ chức/doanh nghiệp có thể nộp bằng 2 cách sau:
Nộp bằng tiền mặt: Gửi tiền trực tiếp vào kho bạc của Nhà nước tại khu vực mình đang sinh sống, tại các ngân hàng theo quy định.
Nộp thuế môn bài điện tử trích từ tài khoản ngân hàng của doanh nghiệp: hình thức nộp thuế này được thực hiện thông qua chữ ký số. Với hình thức này, bắt buộc các doanh nghiệp nộp thuế phải mở tài khoản ngân hàng và mua chữ ký số để có thể thực hiện đúng quy trình giao dịch.Với hình thức này, cập nhật cách nộp thuế môn bài qua mạng 2020 mới nhất, ta có thể thực hiện chính xác nhất quy trình.
Quy định về thời gian nộp thuế môn bài (áp dụng đến hết năm 2025)
Từ ngày 01/01/2026, lệ phí môn bài đã được bãi bỏ nên không còn thời hạn khai, nộp. Đến hết năm 2025, Nhà nước có những quy định cụ thể về thời hạn nộp áp dụng cho các cá nhân/tổ chức/doanh nghiệp, trong đó cụ thể là:
Đối tượng đã hoạt động ở năm trước: Thời hạn nộp thuế chậm nhất là vào ngày 30/01 hàng năm.
Đối tượng mới thành lập trong năm: Thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp được ghi trong phiếu biên nhận về quy định nộp thuế (ngày cuối cùng của tháng được nhận giấy phép kinh doanh).
Những câu hỏi thường gặp
❓ Hỏi: Nộp thuế môn bài ở đâu?
Trả lời: Từ ngày 01/01/2026, doanh nghiệp không còn phải nộp lệ phí môn bài. Với khoản lệ phí môn bài còn nợ của các năm trước 2026 (nếu có), doanh nghiệp nộp trực tiếp tại ngân hàng quy định của Nhà nước, hoặc nộp thông qua tài khoản ngân hàng của doanh nghiệp.
❓ Hỏi: Chi nhánh có phải nộp thuế môn bài không?
Trả lời: Từ ngày 01/01/2026, chi nhánh không còn phải nộp lệ phí môn bài. Đến hết năm 2025 thì có, vì chi nhánh cũng là một phần của doanh nghiệp thực hiện hoạt động kinh doanh. Vẫn phải nộp thuế theo quy định.
Cần tư vấn không gian làm việc?
Chia sẻ nhu cầu, Replus sẽ đề xuất phương án phù hợp.
Thông tin liên hệ
❓ Hỏi: Văn phòng đại diện có phải nộp thuế môn bài không?
Trả lời: Từ ngày 01/01/2026, văn phòng đại diện không còn phải nộp lệ phí môn bài. Đến hết năm 2025, nếu văn phòng đại diện có thực hiện hoạt động sản xuất kinh doanh thì phải nộp. Nếu văn phòng đại diện không thực hiện chức năng sản xuất kinh doanh thì không phải nộp thuế này.
❓ Hỏi: Tạm ngưng kinh doanh thì có phải nộp thuế môn bài hay không?
Trả lời: Từ năm 2026, lệ phí môn bài đã được bãi bỏ nên doanh nghiệp không phải nộp dù đang hoạt động hay tạm ngưng. Đến hết năm 2025, nếu tạm ngưng cả năm thì được miễn nộp, nhưng tạm ngưng không trọn năm thì phải nộp theo quy định của nhà nước.
Ở trên là tất tần tật những giải đáp của Replus về thuế môn bài dành cho bạn. Hi vọng bài viết này có thể giúp bạn đọc hiểu một cách cụ thể về loại thuế khóa này. Từ đây lấy làm kinh nghiệm cá nhân để hỗ trợ cho quá trình thành lập doanh nghiệp hoặc mở rộng chi nhánh của bạn thuận lợi hơn bao giờ hết.
Tư vấn và giải đáp thắc mắc
Đặt câu hỏi và nhận trả lời từ chuyên gia Replus
Cảm ơn bạn đã gửi câu hỏi!
Câu hỏi của bạn đã được gửi thành công và đang chờ kiểm duyệt. Chúng tôi sẽ hiển thị sau khi xác nhận.
Chưa có câu hỏi nào. Hãy là người đầu tiên đặt câu hỏi!
Phường Tân Phú sau sáp nhập: gồm phường cũ nào, UBND, công an phường và bản đồ
Phường Tân Phú (TP.HCM) được thành lập từ ngày 01/07/2025 theo khoản 65 Nghị quyết 1685/NQ-UBTVQH15.…
Phường Tân Hưng sau sáp nhập: gồm phường cũ nào, UBND, công an phường và bản đồ
Phường Tân Hưng (TP.HCM) được thành lập từ ngày 01/07/2025 bằng cách nhập toàn bộ 4…
Quận 7 sau sáp nhập: gồm những phường mới nào, bản đồ và cách ghi địa chỉ
Quận 7 sau sáp nhập không còn là một đơn vị hành chính. Từ ngày 01/07/2025,…
TP. Thủ Đức sau sáp nhập: gồm những phường mới nào, bản đồ và cách ghi địa chỉ
Thành phố Thủ Đức sau sáp nhập không còn là một đơn vị hành chính. Từ…
Quận Bình Thạnh sau sáp nhập: gồm những phường mới nào, bản đồ và cách ghi địa chỉ
Quận Bình Thạnh sau sáp nhập không còn là một đơn vị hành chính. Từ ngày…
Quận Tân Bình sau sáp nhập: gồm những phường mới nào, bản đồ và cách ghi địa chỉ
Quận Tân Bình sau sáp nhập không còn là một đơn vị hành chính. Từ ngày…
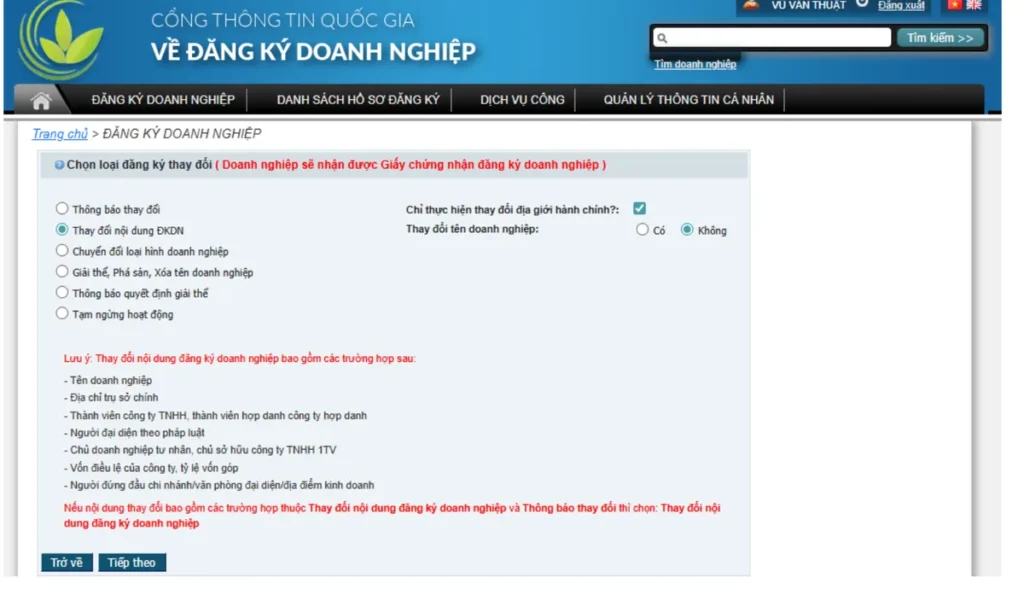
Doanh nghiệp có phải đổi địa chỉ sau sáp nhập? Thủ tục, chi phí và lưu ý hóa đơn
Doanh nghiệp không bắt buộc đổi địa chỉ sau sáp nhập nếu trụ sở vẫn ở…
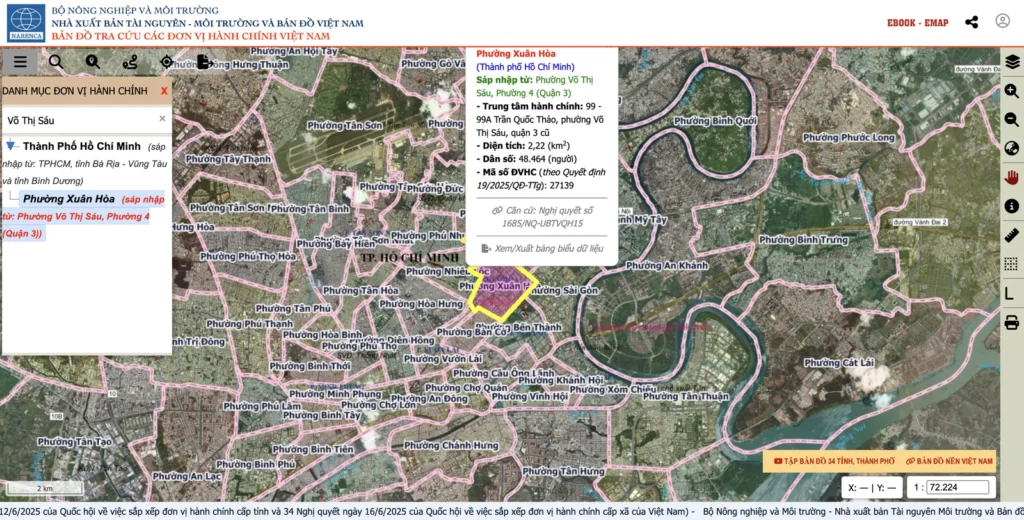
Tra cứu địa chỉ mới sau sáp nhập TP.HCM: phường cũ → phường mới, cách ghi trên giấy tờ
Tra cứu địa chỉ sau sáp nhập tại TP.HCM gồm hai việc: tìm phường, xã cũ…
