Cash Flow là gì? Các loại dòng tiền và ý nghĩa trong doanh nghiệp

Cash Flow (dòng tiền) là sự luân chuyển của tiền và các khoản tương đương tiền vào và ra khỏi doanh nghiệp trong một khoảng thời gian nhất định.
Doanh thu và lợi nhuận chưa phản ánh đầy đủ khả năng thanh toán của doanh nghiệp, bởi tiền có thể chưa được thu về đúng thời điểm phát sinh nghĩa vụ chi trả. Cash Flow giúp theo dõi các khoản thu, chi thực tế và chủ động kiểm soát nguồn lực tài chính. Cùng Replus tìm hiểu cách phân loại, tính toán và quản lý dòng tiền trong doanh nghiệp.
Cash Flow là gì?
Cash Flow là thuật ngữ tiếng Anh có nghĩa là dòng tiền, dùng để chỉ sự luân chuyển của tiền và các khoản tương đương tiền vào và ra khỏi doanh nghiệp trong một khoảng thời gian nhất định. Khái niệm này phản ánh số tiền doanh nghiệp thực tế thu được và chi trả trong quá trình hoạt động.
Dòng tiền trong doanh nghiệp thường được chia thành hai chiều:
- Dòng tiền vào (Cash Inflow): Khoản tiền thực nhận từ bán hàng, cung cấp dịch vụ, thu hồi công nợ, vay vốn hoặc nhận vốn góp.
- Dòng tiền ra (Cash Outflow): Khoản tiền thực chi để trả nhà cung cấp, lương nhân viên, thuê văn phòng, mua sắm thiết bị hoặc hoàn trả nợ vay.
Chẳng hạn, một công ty thu được 100 triệu đồng từ khách hàng và thực chi 70 triệu đồng cho tiền lương, thuê văn phòng cùng các khoản vận hành trong tháng. Khi đó, doanh nghiệp có dòng tiền thuần dương 30 triệu đồng.
Cash Flow khác gì doanh thu và lợi nhuận?
Doanh thu (Revenue), lợi nhuận (Profit) và dòng tiền (Cash Flow) là ba chỉ tiêu tài chính có bản chất khác nhau: doanh thu phản ánh giá trị kinh doanh, lợi nhuận thể hiện kết quả kinh doanh, còn dòng tiền ghi nhận các khoản tiền thực thu và thực chi.
Có thể phân biệt ba khái niệm qua các tiêu chí sau:
| Tiêu chí | Revenue (Doanh thu) | Profit (Lợi nhuận) | Cash Flow (Dòng tiền) |
| Bản chất | Giá trị doanh thu được ghi nhận từ hoạt động kinh doanh | Kết quả sau khi đối chiếu các khoản thu nhập và chi phí | Sự luân chuyển tiền vào và ra |
| Trọng tâm | Khả năng tạo doanh thu | Kết quả kinh doanh | Khả năng thu và chi tiền |
| Thời điểm ghi nhận | Theo nguyên tắc ghi nhận doanh thu | Theo nguyên tắc kế toán | Khi phát sinh dòng tiền |
| Mục đích | Đánh giá hoạt động bán hàng và cung cấp dịch vụ | Đánh giá hiệu quả kinh doanh | Theo dõi khả năng thanh toán và nguồn tiền |
Doanh thu và lợi nhuận dương chưa đảm bảo doanh nghiệp có đủ tiền để thanh toán các khoản đến hạn. Vì vậy, cần theo dõi đồng thời kết quả kinh doanh và dòng tiền để đánh giá tình hình tài chính.
Các loại Cash Flow trong doanh nghiệp gồm những gì?
Trong doanh nghiệp, Cash Flow được chia thành ba nhóm: dòng tiền từ hoạt động kinh doanh, đầu tư và tài chính, phản ánh nguồn thu và mục đích sử dụng tiền.
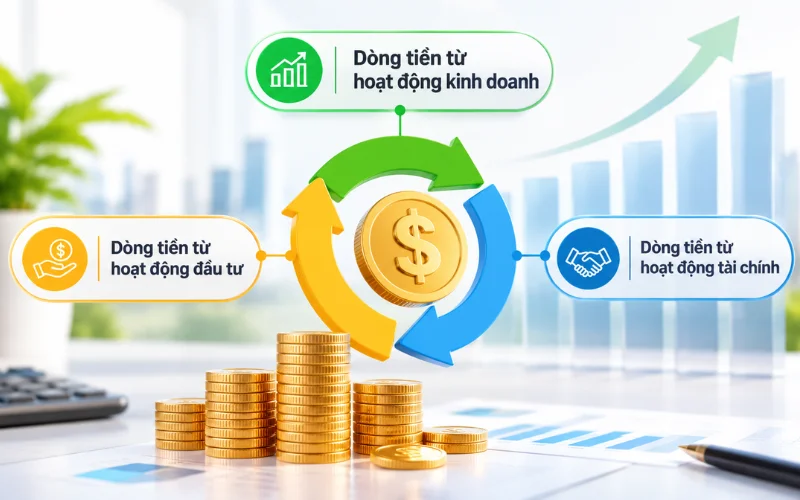
Dòng tiền từ hoạt động kinh doanh (Operating Cash Flow)
Operating Cash Flow là dòng tiền phát sinh từ các hoạt động kinh doanh chủ yếu của doanh nghiệp và những hoạt động khác không thuộc nhóm đầu tư hoặc tài chính.
Một số khoản thu và chi phổ biến gồm:
- Dòng tiền vào: Tiền thu từ bán hàng, cung cấp dịch vụ và thu hồi công nợ khách hàng.
- Dòng tiền ra: Tiền thanh toán cho nhà cung cấp, trả lương nhân viên và các khoản chi phí vận hành.
Chỉ tiêu này giúp đánh giá khả năng tạo tiền từ hoạt động kinh doanh cốt lõi. Nếu doanh nghiệp thường xuyên có dòng tiền kinh doanh dương, đó có thể là tín hiệu tích cực về khả năng thu tiền từ hoạt động chính. Tuy nhiên, vẫn cần xem xét quy mô, tính ổn định và các yếu tố ảnh hưởng đến dòng tiền qua từng kỳ.
Dòng tiền từ hoạt động đầu tư (Investing Cash Flow)
Investing Cash Flow phản ánh các khoản thu và chi liên quan đến việc mua bán tài sản dài hạn và những khoản đầu tư không thuộc nhóm tiền hoặc tương đương tiền.
Các giao dịch thường gặp gồm:
- Dòng tiền vào: Tiền thu từ thanh lý máy móc, thiết bị, nhà xưởng hoặc chuyển nhượng các khoản đầu tư.
- Dòng tiền ra: Tiền chi mua sắm máy móc, thiết bị, xây dựng cơ sở vật chất hoặc thực hiện các khoản đầu tư dài hạn.
Dòng tiền đầu tư âm có thể xuất hiện khi doanh nghiệp mua sắm tài sản hoặc mở rộng hoạt động. Vì vậy, không nên mặc định đây là dấu hiệu kinh doanh kém hiệu quả. Cần xem xét mục đích đầu tư và khả năng tạo ra lợi ích trong tương lai.
Dòng tiền từ hoạt động tài chính (Financing Cash Flow)
Financing Cash Flow là dòng tiền phát sinh từ các hoạt động làm thay đổi quy mô và cơ cấu vốn chủ sở hữu hoặc các khoản vay của doanh nghiệp.
Một số giao dịch phổ biến gồm:
- Dòng tiền vào: Tiền nhận từ khoản vay ngân hàng, vốn góp của chủ sở hữu hoặc phát hành cổ phiếu.
- Dòng tiền ra: Tiền trả nợ gốc, hoàn trả vốn hoặc chi trả cổ tức.
Chỉ tiêu này giúp theo dõi cách doanh nghiệp huy động và hoàn trả nguồn vốn. Chẳng hạn, dòng tiền tài chính dương có thể xuất phát từ việc vay thêm vốn để mở rộng hoạt động, nhưng không đồng nghĩa doanh nghiệp đang tạo ra nhiều tiền từ hoạt động kinh doanh.
Cách tính dòng tiền thuần và ví dụ minh họa
Dòng tiền thuần (Net Cash Flow) được tính bằng tổng dòng tiền vào trừ tổng dòng tiền ra trong cùng một khoảng thời gian. Kết quả cho biết doanh nghiệp thu được nhiều tiền hơn hay đã chi nhiều tiền hơn trong kỳ đang xem xét.
Công thức tính dòng tiền thuần:
Dòng tiền thuần = Dòng tiền vào − Dòng tiền ra
Cần tư vấn không gian làm việc?
Chia sẻ nhu cầu, Replus sẽ đề xuất phương án phù hợp.
Thông tin liên hệ
Trong đó:
- Dòng tiền vào (Cash Inflow): Tổng số tiền doanh nghiệp thực nhận trong kỳ.
- Dòng tiền ra (Cash Outflow): Tổng số tiền doanh nghiệp thực chi trong kỳ.
Ví dụ: Một doanh nghiệp dịch vụ có các khoản thu và chi trong tháng như sau:
Giả sử toàn bộ khoản chi vận hành dưới đây là số tiền doanh nghiệp đã thực trả trong tháng, không phải chi phí kế toán chưa thanh toán hoặc khoản chi phi tiền tệ.
| Khoản mục | Số tiền |
| Tiền thực thu từ khách hàng | 150 triệu đồng |
| Tiền thực chi cho hoạt động vận hành | 100 triệu đồng |
| Tiền mua sắm thiết bị | 20 triệu đồng |
| Tiền vay ngân hàng nhận được | 30 triệu đồng |
| Tiền trả nợ gốc | 10 triệu đồng |
Sau khi phân loại theo ba nhóm hoạt động, dòng tiền thuần được xác định như sau:
| Hoạt động | Cách tính | Dòng tiền thuần |
| Kinh doanh | 150 – 100 | +50 triệu đồng |
| Đầu tư | 0 – 20 | -20 triệu đồng |
| Tài chính | 30 – 10 | +20 triệu đồng |
| Tổng cộng | 50 – 20 + 20 | +50 triệu đồng |
Tổng dòng tiền thuần trong tháng là 50 triệu đồng. Với số dư đầu kỳ 100 triệu đồng và không phát sinh khoản điều chỉnh khác, số dư cuối kỳ sẽ là 150 triệu đồng.
Công thức xác định số dư cuối kỳ trong trường hợp đơn giản:
Số dư cuối kỳ = Số dư đầu kỳ + Dòng tiền thuần
Qua ví dụ trên, doanh nghiệp có dòng tiền kinh doanh dương 50 triệu đồng, dòng tiền đầu tư âm 20 triệu đồng và dòng tiền tài chính dương 20 triệu đồng. Việc phân loại giúp người quản lý hiểu rõ nguồn tiền đến từ hoạt động nào thay vì chỉ nhìn vào tổng số dư cuối kỳ.
Lưu ý, công thức trên được sử dụng để theo dõi thu chi và tính dòng tiền thuần cơ bản. Khi lập Báo cáo lưu chuyển tiền tệ, doanh nghiệp cần phân loại giao dịch và trình bày theo chế độ kế toán áp dụng.
Dòng tiền dương và dòng tiền âm phản ánh điều gì?
Dòng tiền dương xảy ra khi tổng tiền thu vào lớn hơn tiền chi ra trong kỳ. Ngược lại, dòng tiền âm xuất hiện khi tiền chi ra vượt quá tiền thu vào. Tuy nhiên, cần xem xét từng nhóm hoạt động để đánh giá chính xác tình hình tài chính doanh nghiệp.
- Dòng tiền dương (Positive Cash Flow): Cho thấy doanh nghiệp thu được nhiều tiền hơn số đã chi trong kỳ, tạo điều kiện duy trì hoạt động và thanh toán các nghĩa vụ.
- Dòng tiền âm (Negative Cash Flow): Phản ánh lượng tiền chi ra lớn hơn tiền thu vào, có thể do khách hàng thanh toán chậm, chi phí vận hành tăng hoặc doanh nghiệp đang đầu tư mở rộng.
Một số trường hợp thường gặp:
| Trạng thái | Nguyên nhân | Ý nghĩa |
| Dòng tiền kinh doanh dương | Thu tiền từ bán hàng, cung cấp dịch vụ | Có khả năng tạo tiền từ hoạt động chính |
| Dòng tiền đầu tư âm | Mua sắm tài sản, mở rộng cơ sở | Có thể phản ánh hoạt động đầu tư |
| Dòng tiền tài chính dương | Vay vốn, nhận vốn góp | Tăng nguồn vốn nhưng phát sinh nghĩa vụ tài chính nếu là khoản vay |
| Dòng tiền tài chính âm | Trả nợ gốc, chi trả cổ tức | Phản ánh hoạt động hoàn trả hoặc phân phối vốn |
| Dòng tiền kinh doanh âm kéo dài | Thu tiền chậm, chi phí vận hành cao | Có thể cảnh báo nguy cơ thiếu hụt tiền |
Đặc biệt, dòng tiền kinh doanh âm kéo dài kèm số dư tiền suy giảm là dấu hiệu cần theo dõi. Dòng tiền âm không đồng nghĩa doanh nghiệp thua lỗ, cũng như dòng tiền dương chưa đủ để khẳng định hoạt động kinh doanh hiệu quả.
Cash Flow được thể hiện trong báo cáo nào?
Cash Flow được phản ánh trong Báo cáo lưu chuyển tiền tệ (Cash Flow Statement), thuộc hệ thống báo cáo tài chính doanh nghiệp. Báo cáo phân loại dòng tiền thành ba nhóm:
- Hoạt động kinh doanh: Tiền thu từ khách hàng, trả nhà cung cấp và nhân viên.
- Hoạt động đầu tư: Tiền mua, bán và thanh lý tài sản.
- Hoạt động tài chính: Tiền vay, nhận vốn góp, trả nợ và chi trả cổ tức.
Lưu chuyển tiền thuần trong kỳ là chênh lệch giữa tổng tiền thu và chi của ba nhóm hoạt động. Số dư cuối kỳ còn được xác định từ số dư đầu kỳ và ảnh hưởng của thay đổi tỷ giá theo Thông tư 99/2025/TT-BTC.
Đối với dòng tiền từ hoạt động kinh doanh, báo cáo có thể được lập theo hai phương pháp:
- Trực tiếp: Trình bày các khoản tiền thực thu và thực chi chủ yếu.
- Gián tiếp: Bắt đầu từ lợi nhuận kế toán, sau đó điều chỉnh các khoản liên quan để xác định dòng tiền từ hoạt động kinh doanh.
Tại Việt Nam, Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. Doanh nghiệp có năm tài chính lệch năm dương lịch cần căn cứ thời điểm bắt đầu năm tài chính để xác định thời điểm áp dụng.
Cần tư vấn không gian làm việc?
Chia sẻ nhu cầu, Replus sẽ đề xuất phương án phù hợp.
Thông tin liên hệ
Vì sao doanh nghiệp cần quan tâm đến Cash Flow?
Cash Flow giúp doanh nghiệp theo dõi khả năng thu chi, chủ động thanh toán nghĩa vụ và kiểm soát nguồn lực tài chính. Cụ thể, dòng tiền mang lại bốn giá trị chính:
- Duy trì hoạt động kinh doanh: Đảm bảo nguồn tiền thanh toán cho nhà cung cấp, nhân viên và các khoản vận hành.
- Đảm bảo khả năng thanh toán: Giúp doanh nghiệp chuẩn bị tiền cho các nghĩa vụ đến hạn, hạn chế thiếu hụt thanh khoản.
- Hỗ trợ quyết định đầu tư: Cung cấp cơ sở đánh giá khả năng bố trí ngân sách trước khi mở rộng hoạt động hoặc mua sắm tài sản.
- Kiểm soát rủi ro tài chính: Giúp nhận diện tình trạng thu tiền chậm, công nợ tăng hoặc chi phí vượt kế hoạch để điều chỉnh kịp thời.
Hoạch định ngân sách, theo dõi và dự báo dòng tiền, kiểm soát công nợ cũng là những trách nhiệm của CFO (Giám đốc tài chính) trong doanh nghiệp. Thông qua việc giám sát các hoạt động này, CFO giúp doanh nghiệp chủ động nguồn vốn, đảm bảo khả năng thanh toán và hạn chế rủi ro tài chính.
Doanh nghiệp có thể theo dõi và quản lý Cash Flow như thế nào?
Doanh nghiệp có thể quản lý dòng tiền thông qua bốn bước cơ bản:
- Ghi nhận thu chi: Theo dõi tiền thực nhận, thực chi và phân loại theo hoạt động kinh doanh, đầu tư, tài chính.
- Dự báo dòng tiền: Lập kế hoạch thu chi theo tuần, tháng hoặc quý; xác định thời điểm thu tiền và các khoản thanh toán đến hạn.
- Kiểm soát công nợ và chi phí: Theo dõi khoản phải thu, phải trả, hạn chế thu tiền chậm và rà soát chi phí vận hành.
- Đối chiếu và điều chỉnh: So sánh dòng tiền thực tế với kế hoạch, xác định chênh lệch và điều chỉnh ngân sách khi cần thiết.
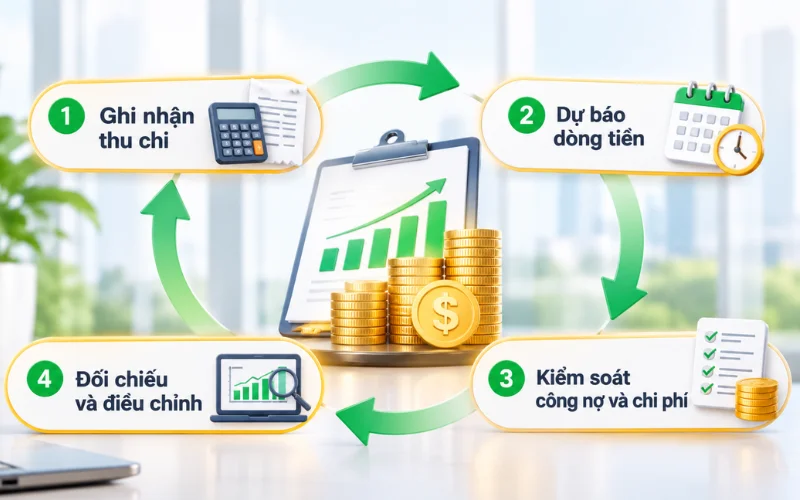
Duy trì các bước trên giúp doanh nghiệp chủ động nguồn tiền, hạn chế nguy cơ thiếu hụt và sử dụng ngân sách hợp lý hơn. Bên cạnh chi phí nhân sự và hoạt động kinh doanh, doanh nghiệp cũng nên tính đến tiền thuê văn phòng, tiền đặt cọc và các khoản vận hành khi lập kế hoạch tài chính.
Kết luận
Cash Flow cùng các chỉ tiêu tài chính khác giúp nhà quản lý đánh giá tình hình hoạt động và đưa ra quyết định phù hợp. Để quản trị tài chính hiệu quả, doanh nghiệp cần theo dõi sát các khoản thu chi, kiểm soát công nợ và cân đối ngân sách theo kế hoạch.
Để mở rộng kiến thức về quản trị và vận hành doanh nghiệp, bạn có thể tham khảo bài viết các thuật ngữ kinh doanh phổ biến từ Replus.
Câu hỏi thường gặp
Giải đáp những thắc mắc phổ biến về chủ đề này
Tư vấn và giải đáp thắc mắc
Đặt câu hỏi và nhận trả lời từ chuyên gia Replus
Cảm ơn bạn đã gửi câu hỏi!
Câu hỏi của bạn đã được gửi thành công và đang chờ kiểm duyệt. Chúng tôi sẽ hiển thị sau khi xác nhận.
Chưa có câu hỏi nào. Hãy là người đầu tiên đặt câu hỏi!
Phường Bình Hưng Hòa sau sáp nhập: gồm phường cũ nào, UBND, công an phường và bản đồ
Phường Bình Hưng Hòa (TP.HCM) hoạt động từ ngày 01/07/2025, gồm toàn bộ phường Bình Hưng…
Mẫu biên bản bàn giao tài sản, thiết bị văn phòng: file Word và cách ghi theo tình huống
Biên bản bàn giao tài sản ghi lại việc một bên giao và một bên nhận…
B2C là gì? Tổng quan mô hình và các hình thức kinh doanh
B2C (Business-to-Consumer) là mô hình giao dịch giữa doanh nghiệp và người tiêu dùng. Tìm hiểu…
B2B là gì? Đặc điểm và các mô hình B2B phổ biến
B2B (Business to Business) là mô hình giao dịch giữa các doanh nghiệp. Tìm hiểu đặc…
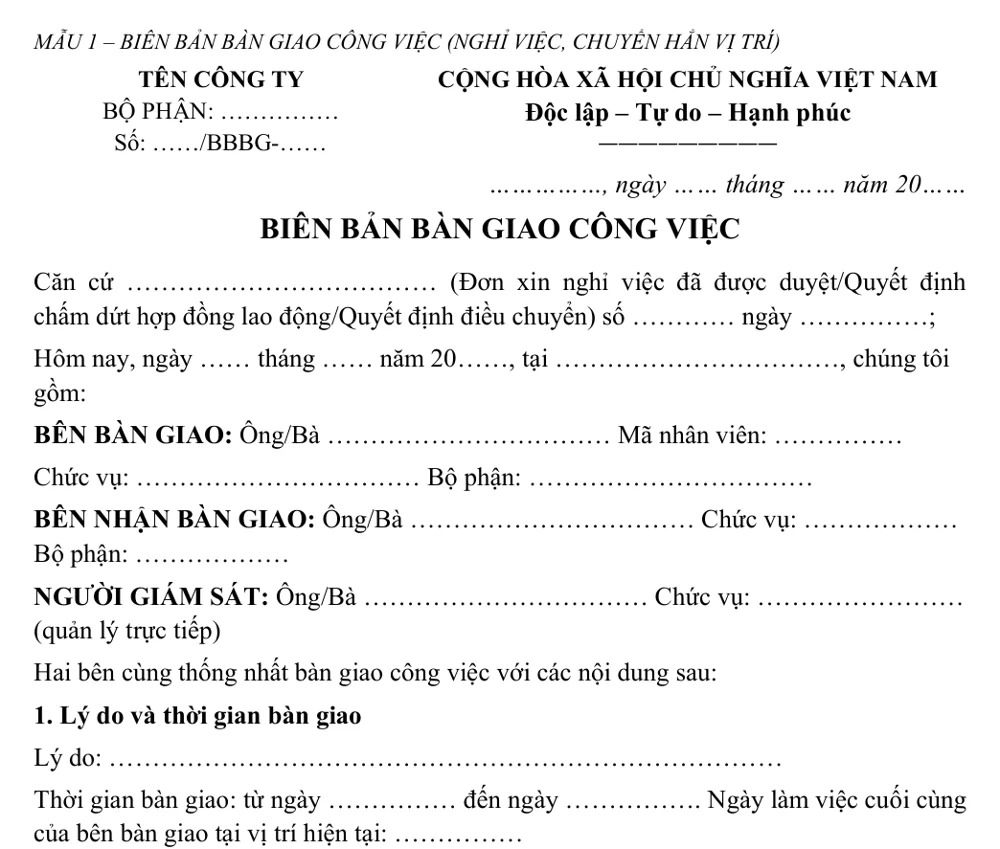
Mẫu biên bản bàn giao công việc file Word, Excel và email bàn giao
Biên bản bàn giao công việc là văn bản do người bàn giao, người nhận bàn…
KPI là gì? Hướng dẫn xây dựng và đánh giá chỉ số KPI
KPI (Key Performance Indicator) là chỉ số hiệu suất trọng yếu, đo lường mức độ hoàn…
Giấy đề nghị đăng ký hộ kinh doanh: mẫu mới nhất và cách ghi từng mục
Giấy đề nghị đăng ký hộ kinh doanh đang dùng năm 2026 là Mẫu số 1,…
Tổng hợp các thuật ngữ kinh doanh phổ biến và quan trọng nhất trong doanh nghiệp
Tổng hợp các thuật ngữ kinh doanh phổ biến theo nhóm chiến lược, quản trị, tài…
