Hạn nộp báo cáo tài chính và quyết toán thuế TNDN năm 2026: lịch đến 31/3/2027 và việc cần làm cuối năm

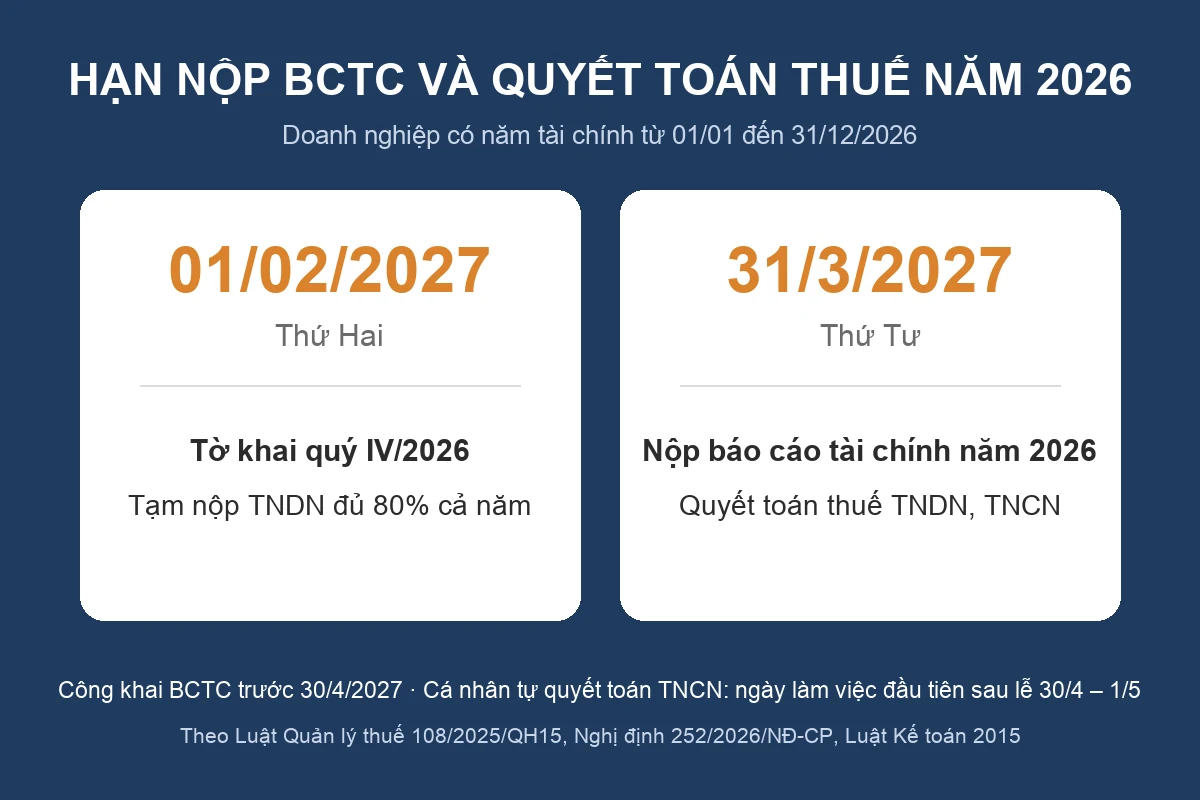
Với doanh nghiệp có năm tài chính từ 01/01 đến 31/12/2026, hạn nộp báo cáo tài chính năm 2026 và hạn quyết toán thuế TNDN, TNCN cùng là thứ Tư 31/3/2027. Trước đó còn một mốc dễ bị bỏ sót: thứ Hai 01/02/2027 là hạn nộp tờ khai quý IV và tạm nộp thuế TNDN cho đủ 80% số thuế cả năm, chỉ ba ngày trước kỳ nghỉ Tết Đinh Mùi.
Từ 01/07/2026, Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP thay cho Luật Quản lý thuế 2019 và Nghị định 126/2020/NĐ-CP, nhưng cách tính các hạn tháng, quý và quyết toán năm không đổi. Bài này tổng hợp lịch hạn nộp từ nay đến tháng 5/2027, cách tính phần tạm nộp quý IV, việc kế toán nên làm xong trước Tết và mức xử lý khi nộp chậm.
Hạn nộp báo cáo tài chính năm 2026 là ngày nào?
Luật Kế toán 2015 yêu cầu doanh nghiệp nộp báo cáo tài chính năm trong vòng 90 ngày kể từ ngày kết thúc kỳ kế toán năm. Năm tài chính kết thúc 31/12/2026 thì hạn nộp là 31/3/2027. Báo cáo nộp cho cơ quan thuế quản lý trực tiếp cùng với hồ sơ quyết toán thuế TNDN; doanh nghiệp thuộc diện kiểm toán bắt buộc phải nộp kèm báo cáo kiểm toán.
| Việc | Hạn với năm tài chính 2026 | Ghi chú |
|---|---|---|
| Nộp báo cáo tài chính năm | Thứ Tư, 31/3/2027 | 90 ngày kể từ 31/12/2026 |
| Nộp kèm báo cáo kiểm toán (nếu thuộc diện) | Thứ Tư, 31/3/2027 | Nên chốt lịch với công ty kiểm toán từ tháng 12 |
| Công khai báo cáo tài chính năm | Thứ Sáu, 30/4/2027 | Nên làm xong trước kỳ nghỉ lễ 30/4 – 1/5 |
Nếu năm tài chính của doanh nghiệp không trùng năm dương lịch, hai hạn có thể lệch nhau một ngày. Ví dụ năm tài chính kết thúc 31/3/2027 thì báo cáo tài chính phải nộp trong 90 ngày, tức 29/6/2027, còn hồ sơ quyết toán TNDN nộp chậm nhất ngày cuối của tháng thứ ba, tức 30/6/2027. Bạn nên lấy mốc sớm hơn làm hạn nội bộ.
Hạn quyết toán thuế TNDN, TNCN năm 2026
Theo Nghị định 252/2026/NĐ-CP, hồ sơ quyết toán thuế năm nộp chậm nhất vào ngày cuối cùng của tháng thứ ba kể từ khi kết thúc năm tài chính hoặc năm dương lịch. Tiền thuế còn thiếu sau quyết toán nộp cùng hạn với hồ sơ.
| Người nộp | Loại quyết toán | Hạn chót |
|---|---|---|
| Doanh nghiệp | Quyết toán thuế TNDN năm 2026 | Thứ Tư, 31/3/2027 |
| Doanh nghiệp, tổ chức trả lương | Quyết toán thuế TNCN năm 2026, gồm cả phần người lao động ủy quyền | Thứ Tư, 31/3/2027 |
| Cá nhân tự quyết toán | Quyết toán thuế TNCN năm 2026 | Ngày làm việc đầu tiên sau kỳ nghỉ lễ 30/4 – 1/5/2027 |
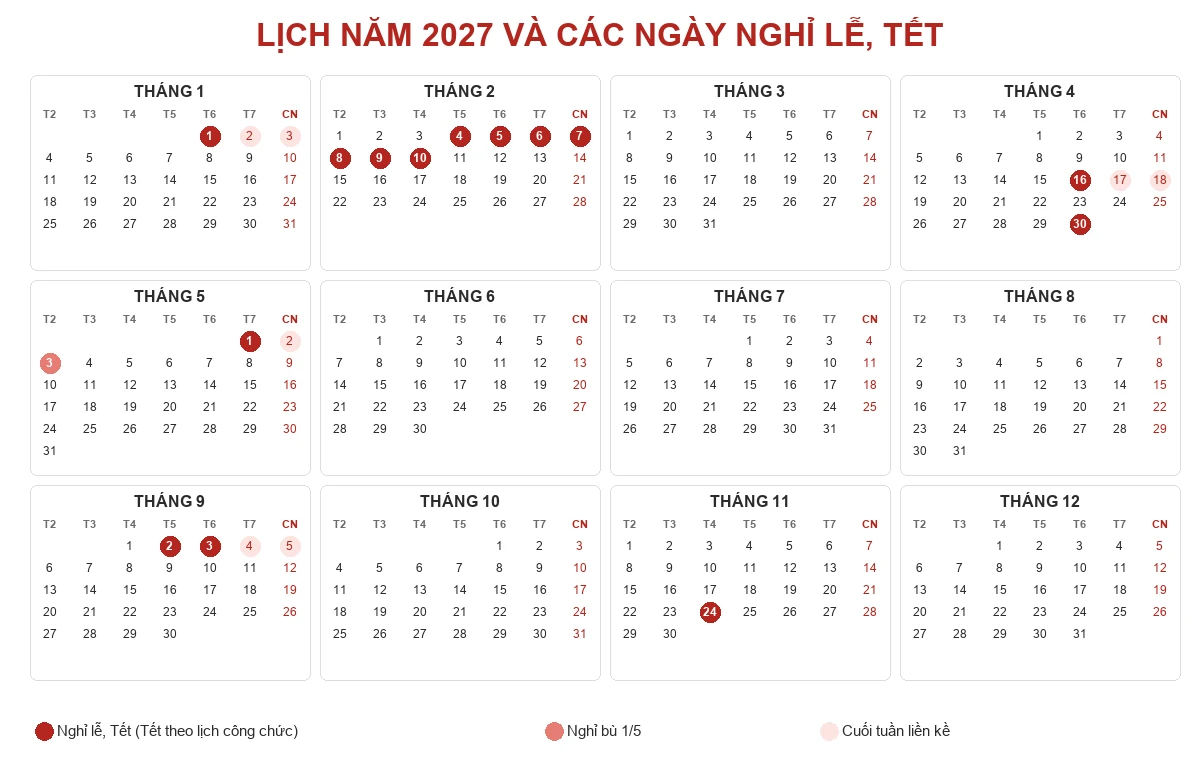
Hạn gốc của cá nhân tự quyết toán là ngày cuối cùng của tháng thứ tư, tức 30/4/2027, nhưng ngày này là ngày nghỉ lễ nên hạn lùi sang ngày làm việc kế tiếp. Ngày 1/5/2027 rơi vào thứ Bảy nên có ngày nghỉ bù thứ Hai 03/5 với nơi nghỉ hai ngày cuối tuần; vì vậy hạn tự quyết toán dự kiến là thứ Ba 04/5/2027.
Lịch hạn nộp thuế cuối năm 2026 và đầu năm 2027
Bảng dưới áp dụng cho doanh nghiệp có năm tài chính theo năm dương lịch. Khi ngày cuối của hạn khai, nộp thuế rơi vào thứ Bảy, Chủ nhật hoặc ngày lễ, hạn được lùi sang ngày làm việc liền sau.
Cần tư vấn không gian làm việc?
Chia sẻ nhu cầu, Replus sẽ đề xuất phương án phù hợp.
Thông tin liên hệ
| Hạn | Việc cần làm | Áp dụng cho |
|---|---|---|
| Thứ Sáu, 20/11/2026 | Khai, nộp thuế GTGT, TNCN tháng 10/2026 | Doanh nghiệp khai theo tháng |
| Thứ Hai, 21/12/2026 | Khai, nộp thuế tháng 11/2026 (20/12 là Chủ nhật) | Doanh nghiệp khai theo tháng |
| Thứ Tư, 30/12/2026 | Nộp khoản thuế GTGT, TNDN quý III được gia hạn theo Nghị định 245/2026/NĐ-CP | Doanh nghiệp đã gửi đề nghị gia hạn đúng hạn |
| Thứ Năm, 31/12/2026 | Kết thúc năm tài chính; người lao động hoàn tất đăng ký người phụ thuộc | Mọi doanh nghiệp |
| Thứ Tư, 20/01/2027 | Khai, nộp thuế tháng 12/2026 | Doanh nghiệp khai theo tháng |
| Thứ Hai, 01/02/2027 | Khai, nộp thuế quý IV/2026; tạm nộp TNDN quý IV cho đủ 80% (31/01 là Chủ nhật) | Doanh nghiệp khai quý; mọi doanh nghiệp nộp TNDN |
| Thứ Hai, 22/02/2027 | Khai, nộp thuế tháng 01/2027 (20/02 là thứ Bảy) | Doanh nghiệp khai theo tháng |
| Thứ Tư, 31/3/2027 | Nộp báo cáo tài chính năm 2026; quyết toán TNDN, TNCN | Mọi doanh nghiệp |
| Thứ Sáu, 30/4/2027 | Công khai báo cáo tài chính năm 2026 | Mọi doanh nghiệp |
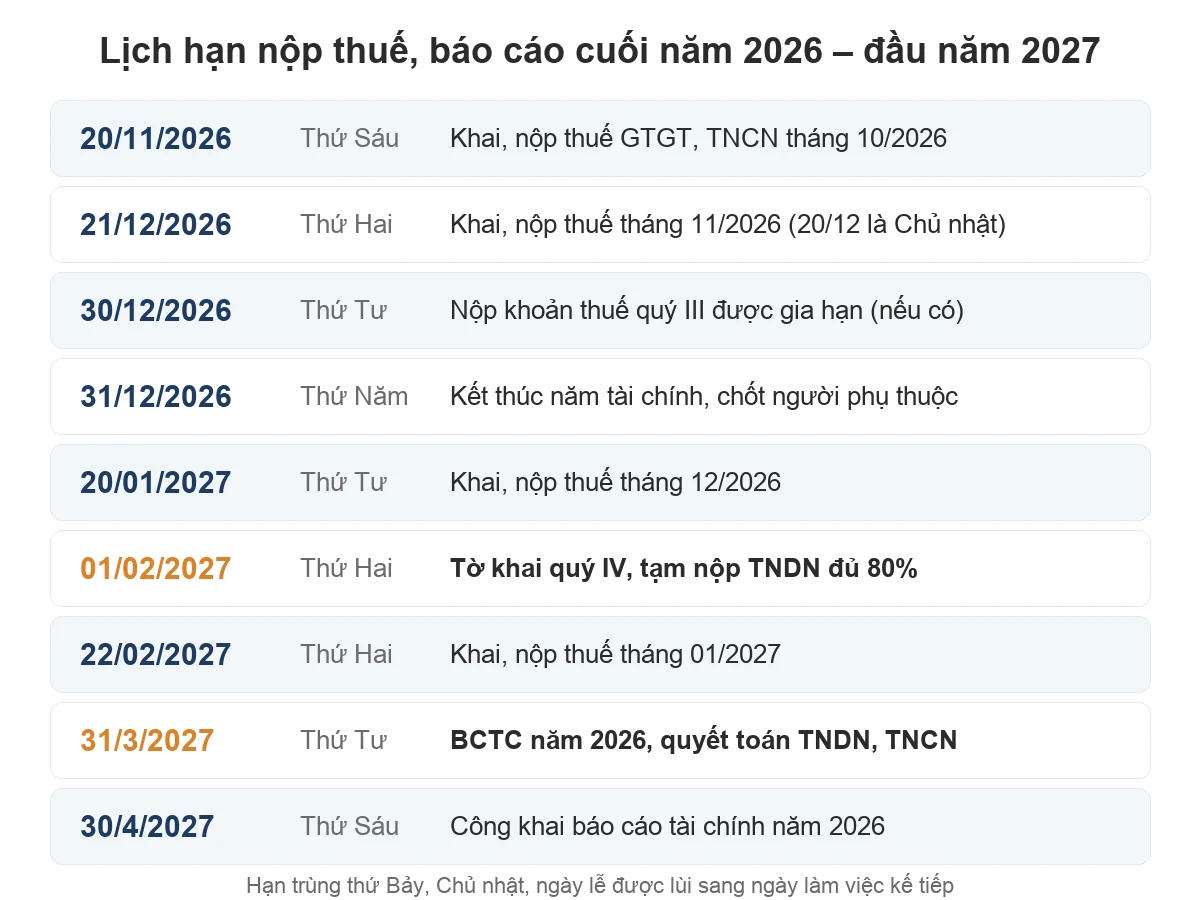
Lịch tháng 1/2027 không còn mốc nộp lệ phí môn bài. Theo Nghị quyết 198/2025/QH15, từ ngày 01/01/2026 người nộp thuế không phải nộp lệ phí môn bài cho năm 2026 và các năm tiếp theo (hướng dẫn của Cục Thuế). Mốc 01/02/2027 chỉ cách ngày cơ quan nhà nước nghỉ Tết (04/02/2027) ba ngày, nên bạn nên nộp tờ khai và lệnh nộp tiền từ cuối tuần trước đó.
Tạm nộp thuế TNDN quý IV/2026 bao nhiêu là đủ?
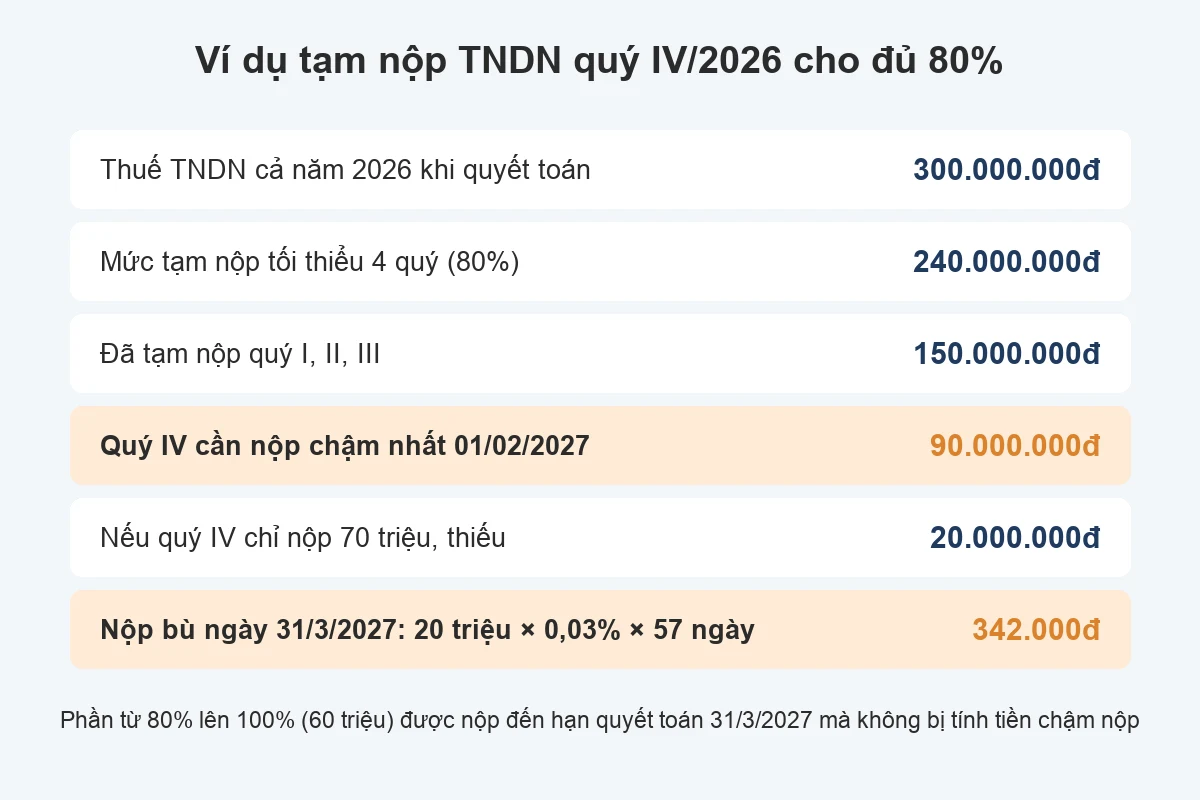
Tổng số thuế TNDN đã tạm nộp của bốn quý phải đạt ít nhất 80% số thuế phải nộp theo quyết toán năm. Hạn để đạt mức này là hạn tạm nộp quý IV, năm nay là thứ Hai 01/02/2027. Phần còn lại từ 80% lên 100% được nộp đến hạn quyết toán 31/3/2027 mà không bị tính tiền chậm nộp.
Nếu tổng tạm nộp bốn quý thấp hơn 80%, phần thiếu bị tính tiền chậm nộp 0,03% mỗi ngày, từ ngày liền sau hạn quý IV đến ngày trước hôm bạn nộp đủ.
| Bước | Cách tính | Kết quả |
|---|---|---|
| Thuế TNDN cả năm theo quyết toán | 300.000.000đ | |
| Mức tạm nộp tối thiểu bốn quý | 300 triệu × 80% | 240.000.000đ |
| Đã tạm nộp quý I đến quý III | 150.000.000đ | |
| Quý IV cần nộp chậm nhất 01/02/2027 | 240 triệu − 150 triệu | 90.000.000đ |
| Nếu quý IV chỉ nộp 70 triệu, số thiếu là | 240 triệu − 220 triệu | 20.000.000đ |
| Tiền chậm nộp nếu nộp bù ngày 31/3/2027 | 20 triệu × 0,03% × 57 ngày (02/02 đến 30/3) | 342.000đ |
Nộp bù sớm phần nào thì giảm tiền chậm nộp phần đó. Doanh nghiệp có doanh thu năm không quá 10 tỷ đồng và thuộc diện được giảm 30% thuế TNDN theo Nghị định 398/2026/NĐ-CP nên tính mức 80% trên số thuế sau khi giảm; nếu doanh thu sát ngưỡng 10 tỷ, bạn nên tính cả hai phương án trước khi chốt số tạm nộp quý IV.
Việc doanh nghiệp cần làm trước khi nghỉ Tết Đinh Mùi
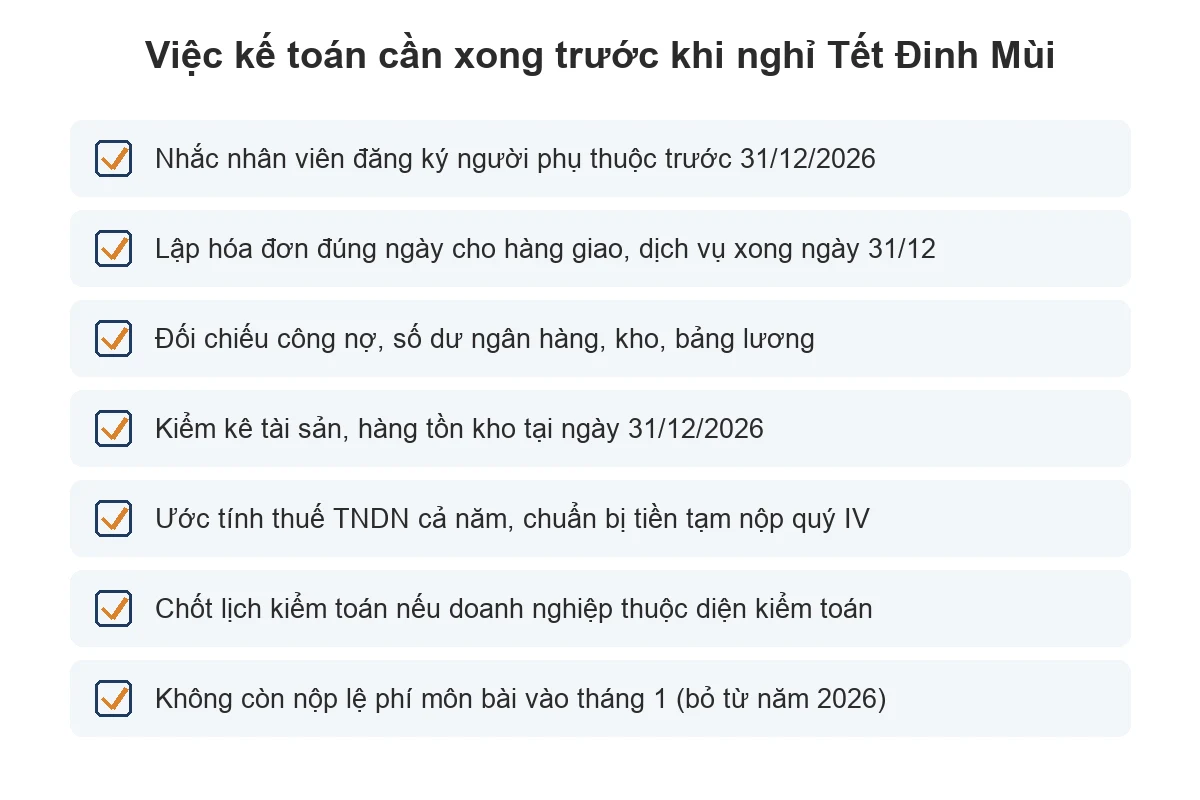
Phần lớn việc của mùa quyết toán phụ thuộc vào số liệu chốt tại ngày 31/12/2026, nên những việc dưới đây nên xong trong tháng 12/2026 và tháng 1/2027:
Cần tư vấn không gian làm việc?
Chia sẻ nhu cầu, Replus sẽ đề xuất phương án phù hợp.
Thông tin liên hệ
- Nhắc người lao động nộp hồ sơ đăng ký người phụ thuộc trước 31/12/2026 để được giảm trừ đúng khi quyết toán TNCN.
- Lập hóa đơn điện tử đúng ngày cho hàng đã giao, dịch vụ đã hoàn thành trong ngày 31/12/2026, không dồn sang tháng 1.
- Đối chiếu công nợ với khách hàng, nhà cung cấp; khớp số dư ngân hàng, kho và bảng lương trước khi khóa sổ.
- Kiểm kê tài sản cố định, hàng tồn kho, tiền mặt tại ngày 31/12/2026 và lập biên bản kiểm kê.
- Ước tính thuế TNDN cả năm để chuẩn bị tiền tạm nộp quý IV trước 01/02/2027.
- Chốt lịch làm việc với công ty kiểm toán nếu doanh nghiệp thuộc diện kiểm toán bắt buộc.
- Rà quy chế thưởng Tết, khấu trừ thuế TNCN vào tháng chi thưởng và thông báo lịch nghỉ Tết cho người lao động trước ít nhất 30 ngày.
Nếu doanh nghiệp đang tính chuyển trụ sở, bạn nên cân nhắc thời điểm trước hoặc sau khi khóa sổ để hồ sơ thuế cuối năm không bị tách ở hai cơ quan thuế; bài chuyển địa chỉ đăng ký kinh doanh có phân tích nên chuyển cuối năm hay đầu năm. Doanh nghiệp nhỏ chưa có kế toán riêng có thể tham khảo dịch vụ kế toán trọn gói để kịp mùa quyết toán.
Nộp chậm báo cáo tài chính, quyết toán thuế bị xử lý thế nào?
Chậm nộp tiền thuế và chậm nộp hồ sơ là hai vi phạm khác nhau, có thể xảy ra cùng lúc. Chậm tiền thì trả tiền chậm nộp theo ngày; chậm hồ sơ thì bị xử phạt vi phạm hành chính.
| Trường hợp | Hệ quả | Căn cứ |
|---|---|---|
| Chậm nộp tiền thuế | Tiền chậm nộp 0,03% mỗi ngày trên số thuế chậm nộp | Luật Quản lý thuế 108/2025/QH15 |
| Nộp hồ sơ khai thuế quá hạn | Phạt hành chính, mức tăng theo số ngày chậm | Nghị định 125/2020/NĐ-CP (đã sửa đổi) |
| Nộp hồ sơ trễ quá 90 ngày và có phát sinh số thuế phải nộp | Có thể bị xử lý về hành vi trốn thuế, trừ khi đã nộp đủ thuế và tiền chậm nộp trước khi cơ quan thuế lập biên bản hoặc công bố quyết định kiểm tra | Nghị định 125/2020/NĐ-CP (đã sửa đổi) |
| Nộp báo cáo tài chính chậm dưới 3 tháng | Phạt 5 – 10 triệu đồng | Điều 12 Nghị định 41/2018/NĐ-CP |
| Nộp báo cáo tài chính chậm từ 3 tháng trở lên | Phạt 10 – 20 triệu đồng | Điều 12 Nghị định 41/2018/NĐ-CP |
| Không nộp báo cáo tài chính | Phạt 40 – 50 triệu đồng | Điều 12 Nghị định 41/2018/NĐ-CP |
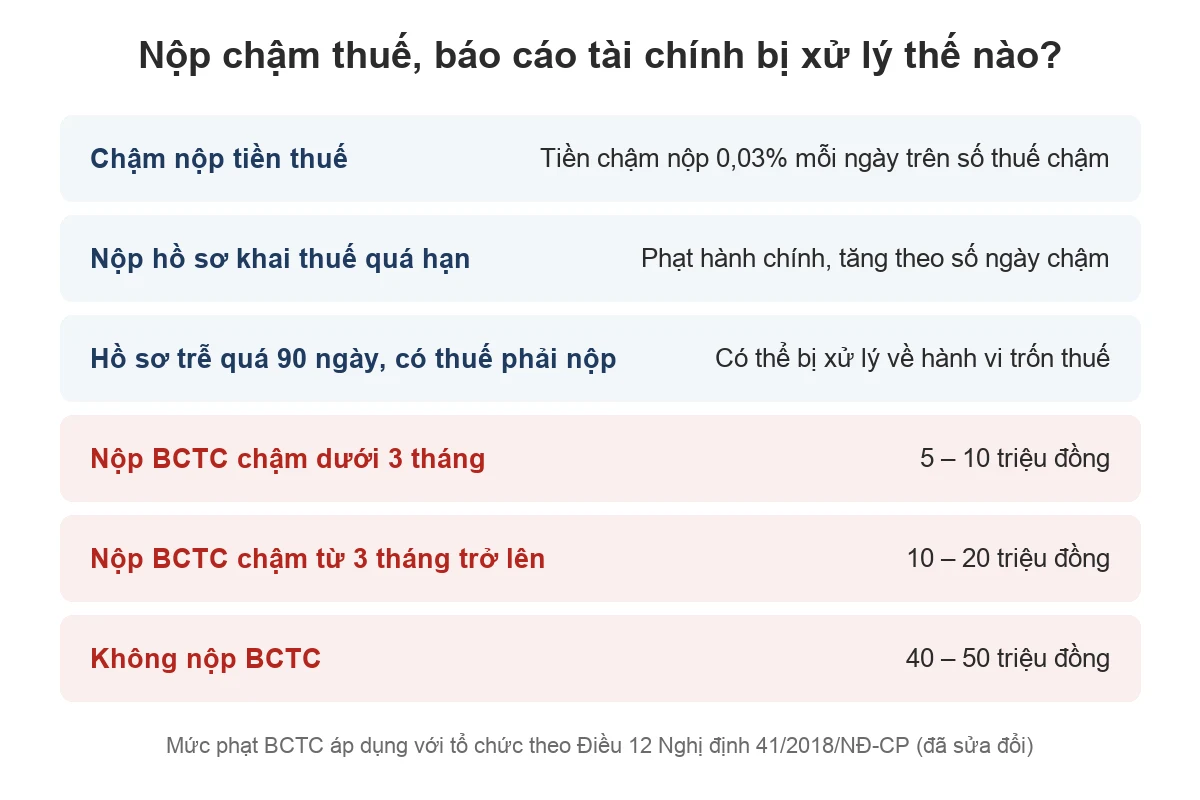
Mức phạt báo cáo tài chính trong bảng là mức áp dụng với tổ chức. Khi nộp thuế điện tử, ngày nộp được tính là ngày ngân hàng trích tiền trên chứng từ, không phải ngày bạn lập lệnh. Nếu lập lệnh tối ngày cuối hạn mà sáng hôm sau ngân hàng mới trích tiền, khoản đó vẫn bị tính tiền chậm nộp từ ngày quá hạn.
Câu hỏi thường gặp
Giải đáp những thắc mắc phổ biến về chủ đề này
Tư vấn và giải đáp thắc mắc
Đặt câu hỏi và nhận trả lời từ chuyên gia Replus
Cảm ơn bạn đã gửi câu hỏi!
Câu hỏi của bạn đã được gửi thành công và đang chờ kiểm duyệt. Chúng tôi sẽ hiển thị sau khi xác nhận.
Chưa có câu hỏi nào. Hãy là người đầu tiên đặt câu hỏi!
Phạm vi dự án là gì? Cách xác định và quản lý hiệu quả trong doanh nghiệp
Phạm vi dự án là toàn bộ công việc, kết quả bàn giao và giới hạn…
Six Sigma là gì? Quy trình DMAIC và cách áp dụng trong doanh nghiệp
Six Sigma là phương pháp cải tiến quy trình giúp giảm sai lỗi và biến động…
Vòng đời dự án là gì? Tìm hiểu các giai đoạn, mô hình phổ biến và cách xây dựng hiệu quả
Vòng đời dự án là gì? Các giai đoạn và mô hình phổ biến
Kanban là gì? Nguyên tắc, cách áp dụng và ví dụ thực tế
Kanban là phương pháp quản lý luồng công việc trực quan, giúp kiểm soát tiến độ…
Lean là gì? Nguyên tắc và cách áp dụng quản trị tinh gọn
Lean là phương pháp quản trị tinh gọn giúp loại bỏ lãng phí, tối ưu quy…
Mô hình Waterfall là gì? Quy trình, ưu nhược điểm và cách áp dụng
Mô hình Waterfall là cách triển khai dự án theo trình tự với mỗi giai đoạn…
Scrum là gì? Cấu trúc, cách vận hành và quy trình áp dụng
Scrum là khung làm việc linh hoạt cho các vấn đề phức tạp. Tìm hiểu 3…
Cúng ông Công ông Táo 2027 ở nhà và văn phòng: ngày giờ, mâm cúng và văn khấn
Năm nay, lễ cúng ông Công ông Táo rơi vào thứ Bảy 30/01/2027, tức 23 tháng…
