Đóng mã số thuế doanh nghiệp: thủ tục cho công ty, chi nhánh và hộ kinh doanh


Thủ tục đóng mã số thuế doanh nghiệp (văn bản pháp luật gọi là chấm dứt hiệu lực mã số thuế) với công ty TNHH, công ty cổ phần, doanh nghiệp tư nhân không còn là một bộ hồ sơ nộp riêng cho cơ quan thuế. Doanh nghiệp gửi quyết định giải thể cho Cơ quan đăng ký kinh doanh thuộc Sở Tài chính, thông tin tự chuyển sang cơ quan thuế; doanh nghiệp quyết toán thuế, xử lý hóa đơn; khi Sở chuyển tình trạng sang “đã giải thể”, mã số thuế tự chuyển sang trạng thái đã chấm dứt hiệu lực.
Mẫu 24/ĐKT chỉ phải nộp trong một số trường hợp: chi nhánh, văn phòng đại diện, hộ kinh doanh, doanh nghiệp đang bị thông báo không hoạt động tại địa chỉ đã đăng ký và tổ chức đăng ký thuế trực tiếp.
Quy trình dưới đây theo các văn bản có hiệu lực từ 01/7/2026: Luật Quản lý thuế 108/2025/QH15, Nghị định 252/2026/NĐ-CP, Thông tư 90/2026/TT-BTC (thay Thông tư 86/2024/TT-BTC) và Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp, đã sửa đổi bởi Nghị định 296/2026/NĐ-CP. Phần cuối bài có cách tự kiểm tra mã số thuế đã đóng hay chưa.
| Trường hợp | Nộp hồ sơ ở đâu | Có nộp mẫu 24/ĐKT không | Căn cứ |
|---|---|---|---|
| Công ty, doanh nghiệp tư nhân giải thể | Cơ quan đăng ký kinh doanh thuộc Sở Tài chính nơi đặt trụ sở chính | Không, cơ quan thuế nhận thông tin qua liên thông | Khoản 4 Điều 13 TT 90/2026; Điều 64 NĐ 168/2025 |
| Chi nhánh, văn phòng đại diện chấm dứt hoạt động | Cơ quan thuế quản lý chi nhánh trước, sau đó Sở Tài chính nơi đặt chi nhánh | Có, kèm bản sao quyết định chấm dứt | Khoản 5 Điều 13 TT 90/2026; Điều 66 NĐ 168/2025 |
| Doanh nghiệp đang ở trạng thái “không hoạt động tại địa chỉ đã đăng ký” | Cơ quan thuế quản lý trực tiếp, trước khi nộp hồ sơ giải thể | Có, kèm bản sao quyết định giải thể | Khoản 6 Điều 13 TT 90/2026 |
| Hộ kinh doanh chấm dứt hoạt động | Cơ quan thuế quản lý trực tiếp, sau đó Cơ quan đăng ký kinh doanh cấp xã | Có | Khoản 4 Điều 27 TT 90/2026; Điều 104 NĐ 168/2025 |
| Tổ chức đăng ký thuế trực tiếp (không qua đăng ký kinh doanh) | Cơ quan thuế quản lý trực tiếp, trong 10 ngày làm việc | Có, kèm giấy tờ theo từng trường hợp | Khoản 7 Điều 13 TT 90/2026; điểm h khoản 3 Điều 6 NĐ 252/2026 |

Đóng mã số thuế khác gì giải thể và tạm ngừng kinh doanh?
Ba thủ tục này hay bị gọi lẫn với nhau. Giải thể là thủ tục để doanh nghiệp chấm dứt tồn tại, làm ở Cơ quan đăng ký kinh doanh. Đóng mã số thuế là phần việc với cơ quan thuế nằm bên trong giải thể. Tạm ngừng kinh doanh thì doanh nghiệp vẫn tồn tại, mã số thuế vẫn còn hiệu lực.
| Tiêu chí | Đóng mã số thuế | Giải thể | Tạm ngừng kinh doanh |
|---|---|---|---|
| Kết quả | Mã số thuế chuyển trạng thái 01 “NNT ngừng hoạt động và đã hoàn thành thủ tục chấm dứt hiệu lực MST” | Doanh nghiệp chuyển sang tình trạng “đã giải thể” trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp | Doanh nghiệp ở tình trạng “Tạm ngừng kinh doanh, hoạt động” |
| Nơi làm thủ tục | Cơ quan thuế quản lý trực tiếp (Thuế tỉnh, thành phố hoặc Thuế cơ sở, thay cho Chi cục Thuế trước đây) | Cơ quan đăng ký kinh doanh thuộc Sở Tài chính (trước đây là Sở Kế hoạch và Đầu tư) | Cơ quan đăng ký kinh doanh thuộc Sở Tài chính, chậm nhất 03 ngày làm việc trước ngày tạm ngừng |
| Thời gian | Tùy tốc độ quyết toán thuế, hóa đơn | Không cố định; Sở xử lý hồ sơ đăng ký giải thể trong 05 ngày làm việc | Mỗi lần không quá 12 tháng, tổng thời gian liên tiếp không quá 24 tháng |
| Có quay lại được không | Chỉ khi được khôi phục mã số thuế | Không, trừ khi hủy quyết định giải thể trước khi có tình trạng “đã giải thể” | Có, hết hạn thì tự kinh doanh lại hoặc thông báo kinh doanh trở lại trước hạn |
| Nghĩa vụ khai thuế | Khai và nộp đủ đến thời điểm chấm dứt | Như cột đóng mã số thuế | Không nộp tờ khai nếu tạm ngừng trọn tháng, quý, năm |
Nếu chỉ muốn dừng kinh doanh một thời gian để chờ thị trường, doanh nghiệp nên chọn tạm ngừng thay vì đóng mã số thuế doanh nghiệp. Thời hạn 12 tháng mỗi lần và tổng 24 tháng liên tiếp được quy định tại Nghị định 296/2026/NĐ-CP (hiệu lực từ 23/7/2026). Hết thời hạn tạm ngừng, người đại diện theo pháp luật phải xác nhận việc kinh doanh trở lại trên Hệ thống thông tin quốc gia về đăng ký doanh nghiệp trong 05 ngày làm việc.
Sau khi đóng mã số thuế doanh nghiệp, doanh nghiệp không được dùng mã số đó trên hóa đơn, chứng từ, hợp đồng hay để mở tài khoản ngân hàng (khoản 5 Điều 8 NĐ 252/2026). Giấy chứng nhận đăng ký thuế và Thông báo mã số thuế cũng hết hiệu lực (khoản 6 Điều 15 TT 90/2026).

Khi nào mã số thuế doanh nghiệp bị chấm dứt hiệu lực?
Với doanh nghiệp đăng ký thuế cùng đăng ký kinh doanh theo cơ chế một cửa liên thông, khoản 1 Điều 13 Thông tư 90/2026/TT-BTC liệt kê 4 trường hợp:
- Chấm dứt hoạt động kinh doanh, giải thể hoặc phá sản.
- Bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp.
- Bị chia, bị sáp nhập, bị hợp nhất.
- Bị cơ quan thuế ra thông báo không hoạt động tại địa chỉ đã đăng ký, sau khi xác minh thực tế tại trụ sở chính, chi nhánh hoặc văn phòng đại diện.
Tổ chức đăng ký thuế trực tiếp với cơ quan thuế có thêm các trường hợp như bị thu hồi giấy phép thành lập và hoạt động, đơn vị phụ thuộc chuyển thành đơn vị độc lập, nhà thầu nước ngoài kết thúc hợp đồng, nhà cung cấp nước ngoài ngừng kinh doanh tại Việt Nam (khoản 2 Điều 13).
Nợ thuế hay khai sai tờ khai không trực tiếp làm mã số thuế bị đóng. Hai lỗi này dẫn tới tiền chậm nộp, xử phạt và cưỡng chế.
Trường hợp hay gặp nhất khiến mã số thuế bị “khóa” ngoài ý muốn là doanh nghiệp không còn ở địa chỉ đăng ký: cơ quan thuế chuyển mã số sang trạng thái 09 “chờ xác minh”, sau 05 ngày làm việc nếu doanh nghiệp không giải trình thì xác minh thực tế, lập biên bản và chuyển sang trạng thái 06 “NNT không hoạt động tại địa chỉ đã đăng ký” (Điều 16 TT 90/2026). Ở trạng thái 06, mã số thuế chỉ dùng được cho thủ tục đóng mã số thuế doanh nghiệp hoặc khôi phục.
Xem thêm: Cách tra cứu doanh nghiệp bỏ trốn (trạng thái 06) và xử lý hóa đơn

Những nguyên tắc khi đóng mã số thuế doanh nghiệp
Khoản 3 Điều 13 Thông tư 90/2026/TT-BTC (thay cho khoản 3 Điều 39 Luật Quản lý thuế 2019 mà nhiều bài cũ còn dẫn) đặt ra 4 nguyên tắc:
- Mã số thuế không được sử dụng từ ngày cơ quan thuế thông báo chấm dứt hiệu lực.
- Mã số thuế của tổ chức đã chấm dứt hiệu lực không được sử dụng lại, trừ trường hợp được khôi phục.
- Khi chấm dứt hiệu lực mã số thuế, doanh nghiệp phải chấm dứt luôn mã số thuế nộp thay (nếu có).
- Đơn vị chủ quản chấm dứt hiệu lực mã số thuế thì mã số thuế 13 số của các chi nhánh, văn phòng đại diện cũng bị chấm dứt.
Nguyên tắc thứ 4 vận hành theo chiều ngược lại khi làm hồ sơ: chi nhánh và văn phòng đại diện phải đóng mã số thuế xong trước, công ty mẹ mới được đóng (khoản 3 Điều 14 TT 90/2026).
Tìm hiểu về mã số thuế doanh nghiệp: cấu trúc 10/13 số, cách tra cứu và đọc trạng thái

Doanh nghiệp phải xong những việc gì trước khi đóng mã số thuế doanh nghiệp?
Điều 14 Thông tư 90/2026/TT-BTC và điểm d khoản 1 Điều 7 Nghị định 252/2026/NĐ-CP yêu cầu doanh nghiệp hoàn thành các nghĩa vụ sau, gồm cả nghĩa vụ của chi nhánh, địa điểm kinh doanh và mã số thuế nộp thay:
- Hóa đơn: hoàn thành nghĩa vụ về hóa đơn theo pháp luật về hóa đơn (khoản 1 Điều 14 TT 90/2026).
- Tờ khai: nộp đủ tờ khai tháng, quý và hồ sơ quyết toán thuế thu nhập doanh nghiệp, quyết toán thuế thu nhập cá nhân tính đến thời điểm chấm dứt hoạt động.
- Tiền thuế: nộp hết số thuế còn nợ, tiền chậm nộp, tiền phạt.
- Số nộp thừa: đề nghị bù trừ hoặc hoàn số thuế nộp thừa, số thuế GTGT đầu vào chưa được khấu trừ hết.
- Đơn vị phụ thuộc: đóng mã số thuế toàn bộ chi nhánh, văn phòng đại diện trước.
- Xuất nhập khẩu: nếu có hoạt động xuất nhập khẩu, cơ quan thuế đề nghị cơ quan hải quan xác nhận doanh nghiệp đã hoàn thành nghĩa vụ trong 03 ngày làm việc kể từ ngày ra thông báo 17/TB-ĐKT.
Hồ sơ đăng ký giải thể còn yêu cầu danh sách chủ nợ và số nợ đã thanh toán, gồm cả nợ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp của người lao động (điểm b khoản 1 Điều 210 Luật Doanh nghiệp). Vì vậy doanh nghiệp có người lao động cần chốt sổ bảo hiểm song song với quyết toán thuế.
Lệ phí môn bài đã chấm dứt thu, nộp từ ngày 01/01/2026 theo khoản 7 Điều 10 Nghị quyết 198/2025/QH15; Nghị định 362/2025/NĐ-CP cũng bãi bỏ Nghị định 139/2016/NĐ-CP về lệ phí môn bài. Doanh nghiệp đóng mã số thuế từ năm 2026 không còn bước khai, nộp môn bài.
Doanh nghiệp giải thể, chấm dứt hoạt động, chấm dứt hiệu lực mã số thuế thuộc nhóm cơ quan thuế có thể kiểm tra tại trụ sở nếu được phân loại rủi ro cao (Điều 22 Luật Quản lý thuế 108/2025/QH15). Thông báo 17/TB-ĐKT sẽ ghi rõ hồ sơ có thuộc diện kiểm tra hay không.
Xem thêm: Hướng dẫn tra cứu nợ thuế doanh nghiệp nhanh, đơn giản

Thủ tục đóng mã số thuế doanh nghiệp khi giải thể: 5 bước
Đây là trường hợp phổ biến nhất của thủ tục đóng mã số thuế doanh nghiệp: công ty TNHH, công ty cổ phần, doanh nghiệp tư nhân tự quyết định giải thể. Thời hạn ở mỗi bước lấy từ Điều 64 Nghị định 168/2025/NĐ-CP và Điều 15 Thông tư 90/2026/TT-BTC.
Bước 1: Thông qua quyết định giải thể và gửi Sở Tài chính trong 07 ngày làm việc
Trong 07 ngày làm việc kể từ ngày thông qua, doanh nghiệp gửi đến Cơ quan đăng ký kinh doanh thuộc Sở Tài chính nơi đặt trụ sở chính:
- Nghị quyết hoặc quyết định giải thể của chủ doanh nghiệp tư nhân, chủ sở hữu công ty TNHH một thành viên, Hội đồng thành viên (công ty TNHH hai thành viên trở lên, công ty hợp danh) hoặc Đại hội đồng cổ đông (công ty cổ phần).
- Biên bản họp Hội đồng thành viên hoặc Đại hội đồng cổ đông về việc giải thể, với công ty có nhiều thành viên, cổ đông.
- Phương án giải quyết nợ (nếu có).
Trong 03 ngày làm việc, Sở đăng tải quyết định giải thể, chuyển doanh nghiệp sang tình trạng “đang làm thủ tục giải thể” và gửi thông tin cho cơ quan thuế. Mẫu soạn sẵn có tại bài mẫu công văn giải thể.
Bước 2: Cơ quan thuế ra Thông báo 17/TB-ĐKT trong 02 ngày làm việc
Nhận thông tin từ Sở, cơ quan thuế quản lý trực tiếp ban hành Thông báo về việc người nộp thuế ngừng hoạt động và đang làm thủ tục chấm dứt hiệu lực mã số thuế (mẫu 17/TB-ĐKT) trong 02 ngày làm việc. Mã số thuế chuyển sang trạng thái 03 “NNT ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực MST”.

Cần tư vấn không gian làm việc?
Chia sẻ nhu cầu, Replus sẽ đề xuất phương án phù hợp.
Thông tin liên hệ
Bước 3: Quyết toán thuế, xử lý hóa đơn và nhận Thông báo 28/TB-ĐKT
Doanh nghiệp nộp các tờ khai còn thiếu, quyết toán thuế đến thời điểm giải thể, nộp tiền thuế còn nợ, đề nghị bù trừ hoặc hoàn số nộp thừa. Cơ quan thuế quản lý trực tiếp phối hợp với cơ quan thuế quản lý khoản thu ở địa bàn khác (nơi có chi nhánh, địa điểm kinh doanh) để chốt nghĩa vụ.
Trong 03 ngày làm việc kể từ ngày doanh nghiệp hoàn thành nghĩa vụ, cơ quan thuế ban hành Thông báo về việc người nộp thuế hoàn thành nghĩa vụ thuế để nộp hồ sơ giải thể đến cơ quan đăng ký kinh doanh (mẫu 28/TB-ĐKT). Đây là bước tốn thời gian nhất, vì phụ thuộc vào số kỳ thuế còn tồn và việc doanh nghiệp có được kiểm tra tại trụ sở hay không.
Bước 4: Chấm dứt chi nhánh, văn phòng đại diện, địa điểm kinh doanh
Trước khi nộp hồ sơ đăng ký giải thể, doanh nghiệp phải làm xong thủ tục chấm dứt hoạt động tất cả chi nhánh, văn phòng đại diện, địa điểm kinh doanh (khoản 4 Điều 64 NĐ 168/2025). Cách làm từng loại nằm ở mục chi nhánh bên dưới.
Bước 5: Nộp hồ sơ đăng ký giải thể trong 05 ngày làm việc kể từ ngày trả hết nợ
Hồ sơ đăng ký giải thể theo khoản 1 Điều 210 Luật Doanh nghiệp gồm:
- Thông báo về giải thể doanh nghiệp. Công ty cổ phần không phải công ty niêm yết, không phải công ty đăng ký giao dịch chứng khoán nộp kèm bản sao sổ đăng ký cổ đông (khoản 3 Điều 64 NĐ 168/2025, sửa đổi bởi NĐ 296/2026).
- Báo cáo thanh lý tài sản; danh sách chủ nợ và số nợ đã thanh toán, gồm cả nợ thuế và nợ bảo hiểm của người lao động.
Sở gửi thông tin cho cơ quan thuế; cơ quan thuế có 02 ngày làm việc để trả lời doanh nghiệp đã hoàn thành nghĩa vụ thuế hay chưa. Trong 05 ngày làm việc kể từ ngày nhận hồ sơ, Sở chuyển doanh nghiệp sang tình trạng “đã giải thể”.
Ngay trong ngày nhận được xác nhận này, Hệ thống ứng dụng đăng ký thuế tự cập nhật mã số thuế sang trạng thái 01 “NNT ngừng hoạt động và đã hoàn thành thủ tục chấm dứt hiệu lực MST”. Ở bước cuối của thủ tục đóng mã số thuế doanh nghiệp, doanh nghiệp không phải nộp thêm hồ sơ nào cho cơ quan thuế.
Nếu cơ quan thuế từ chối vì còn nghĩa vụ chưa xong, Sở ra thông báo để doanh nghiệp bổ sung. Doanh nghiệp đổi ý trong vòng 180 ngày kể từ ngày Sở nhận quyết định giải thể có thể gửi thông báo hủy bỏ quyết định giải thể để khôi phục tình trạng pháp lý (khoản 7 Điều 64 NĐ 168/2025).

Doanh nghiệp bị thu hồi Giấy chứng nhận hoặc giải thể theo quyết định của Tòa án
Trong 03 ngày làm việc kể từ ngày ra quyết định thu hồi hoặc nhận quyết định của Tòa án, Sở chuyển doanh nghiệp sang tình trạng “đang làm thủ tục giải thể” và gửi thông tin cho cơ quan thuế (Điều 65 NĐ 168/2025). Người đại diện theo pháp luật vẫn phải thanh toán nợ, hoàn thành nghĩa vụ thuế và nộp hồ sơ đăng ký giải thể trong 05 ngày làm việc kể từ ngày trả hết nợ, theo các bước 3 đến 5 ở trên.
Doanh nghiệp đang bị thông báo không hoạt động tại địa chỉ đã đăng ký
Với công ty giải thể, đây là trường hợp phải tự đến cơ quan thuế nộp hồ sơ trước khi nộp cho Sở. Hồ sơ gồm văn bản đề nghị chấm dứt hiệu lực mã số thuế mẫu 24/ĐKT và bản sao nghị quyết, quyết định giải thể hoặc quyết định thu hồi Giấy chứng nhận (khoản 6 Điều 13 TT 90/2026). Nếu địa chỉ trụ sở đã thay đổi, nộp kèm hồ sơ thay đổi thông tin đăng ký thuế.
Trong 01 ngày làm việc kể từ khi nhận đủ hồ sơ, cơ quan thuế chuyển mã số thuế sang trạng thái 06 lý do 03 “NNT không hoạt động tại địa chỉ đã đăng ký và có hồ sơ chấm dứt hiệu lực mã số thuế”. Cơ quan thuế lập danh sách tờ khai còn thiếu, hóa đơn, số thuế còn nợ và xử phạt vi phạm tính đến ngày nộp hồ sơ; không bắt buộc xác minh lại tại trụ sở (khoản 5 Điều 16 TT 90/2026).

Đóng mã số thuế chi nhánh, văn phòng đại diện
Chi nhánh, văn phòng đại diện có mã số thuế 13 số (10 số của công ty mẹ, gạch nối và 3 số, ví dụ 0123456789-001). Khác với công ty, chi nhánh phải làm với cơ quan thuế trước:
- Nộp hồ sơ cho cơ quan thuế quản lý chi nhánh: văn bản đề nghị chấm dứt hiệu lực mã số thuế mẫu 24/ĐKT, bản sao quyết định hoặc thông báo của doanh nghiệp về việc chấm dứt hoạt động chi nhánh, văn phòng đại diện (hoặc bản sao quyết định thu hồi Giấy chứng nhận đăng ký hoạt động). Nếu Luật Doanh nghiệp không quy định thời hạn khác, hạn nộp là 10 ngày làm việc kể từ ngày có quyết định chấm dứt (khoản 5 Điều 13 TT 90/2026).
- Cơ quan thuế xử lý: ra thông báo 17/TB-ĐKT trong 02 ngày làm việc; khi chi nhánh xong nghĩa vụ, ra thông báo 28/TB-ĐKT trong 03 ngày làm việc.
- Nộp hồ sơ cho Sở Tài chính nơi đặt chi nhánh trong 10 ngày kể từ ngày quyết định chấm dứt: thông báo chấm dứt hoạt động chi nhánh, văn phòng đại diện và bản sao nghị quyết, quyết định chấm dứt (Điều 66 NĐ 168/2025). Sở hỏi ý kiến cơ quan thuế (02 ngày làm việc) và chuyển tình trạng “đã chấm dứt hoạt động” trong 05 ngày làm việc.
Chi nhánh có địa điểm kinh doanh trực thuộc thì phải chấm dứt các địa điểm này trước. Địa điểm kinh doanh không có mã số thuế riêng nên chỉ nộp hồ sơ cho Sở; Sở xử lý trong 02 ngày làm việc (khoản 4 Điều 66 NĐ 168/2025, sửa bởi NĐ 296/2026) và tự truyền thông tin sang cơ quan thuế.
Nếu chi nhánh không tự trả hết số thuế còn nợ, công ty mẹ gửi văn bản cam kết kế thừa toàn bộ nghĩa vụ thuế; cơ quan thuế chuyển nghĩa vụ sang công ty mẹ bằng Thông báo 39/TB-ĐKT rồi mới chấm dứt mã số thuế của chi nhánh (Điều 15 TT 90/2026).
Xem thêm: Văn phòng đại diện có mã số thuế không?
Thủ tục đóng mã số thuế hộ kinh doanh
Từ 01/7/2026, mã số thuế của hộ kinh doanh là số định danh cá nhân của chủ hộ (khoản 1 Điều 11 Luật Quản lý thuế 108/2025/QH15). Khi hộ ngừng kinh doanh, chỉ mã số thuế dùng cho hoạt động kinh doanh bị chấm dứt; mã số thuế cá nhân của chủ hộ vẫn dùng tiếp cho các nghĩa vụ thuế khác (khoản 4 Điều 28 TT 90/2026).
- Nộp văn bản đề nghị chấm dứt hiệu lực mã số thuế mẫu 24/ĐKT đến cơ quan thuế quản lý trực tiếp, trước khi nộp hồ sơ chấm dứt hoạt động (khoản 4 Điều 27 TT 90/2026).
- Hoàn thành nghĩa vụ: xử lý hóa đơn nếu có dùng hóa đơn, nộp đủ tờ khai, tiền thuế, xử lý số nộp thừa. Cơ quan thuế ra thông báo 17/TB-ĐKT trong 02 ngày làm việc và thông báo 28/TB-ĐKT khi hộ đã xong nghĩa vụ.
- Nộp thông báo chấm dứt hoạt động hộ kinh doanh đến Cơ quan đăng ký kinh doanh cấp xã trong 05 ngày làm việc kể từ ngày thanh toán hết các khoản nợ. Cơ quan cấp xã hỏi ý kiến cơ quan thuế (02 ngày làm việc) và chuyển tình trạng “đã chấm dứt hoạt động” trong 05 ngày làm việc (Điều 104 NĐ 168/2025). Hệ thống thuế tự cập nhật trạng thái đã chấm dứt hiệu lực mã số thuế.
Hộ kinh doanh chuyển lên doanh nghiệp thì không cần nộp mẫu 24/ĐKT: hệ thống tự chuyển trạng thái khi Giấy chứng nhận đăng ký doanh nghiệp được cấp, hộ chỉ cần hoàn thành nghĩa vụ thuế hoặc có văn bản cam kết doanh nghiệp mới kế thừa nghĩa vụ thuế (Điều 28, Điều 29 TT 90/2026). Xem thêm cách chuyển đổi hộ kinh doanh thành doanh nghiệp.
Tổ chức đăng ký thuế trực tiếp: hồ sơ, cách nộp, thời hạn xử lý
Nhóm này gồm các tổ chức không đăng ký kinh doanh qua Sở Tài chính, như tổ chức được thành lập theo giấy phép chuyên ngành, nhà thầu nước ngoài, tổ chức không kinh doanh. Thời hạn nộp hồ sơ chấm dứt hiệu lực mã số thuế là 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động hoặc ngày kết thúc hợp đồng (điểm h khoản 3 Điều 6 NĐ 252/2026).
Hồ sơ gồm mẫu 24/ĐKT và bản sao một trong các giấy tờ: quyết định giải thể, quyết định chia, hợp đồng hợp nhất, hợp đồng sáp nhập, quyết định thu hồi giấy chứng nhận đăng ký hoạt động, thông báo chấm dứt hoạt động hoặc quyết định chuyển đổi (khoản 7 Điều 13 TT 90/2026). Nhà thầu nước ngoài nộp bản sao thanh lý hợp đồng và tài liệu chứng minh đã hoàn thành nghĩa vụ thuế tại Việt Nam.
Cần tư vấn không gian làm việc?
Chia sẻ nhu cầu, Replus sẽ đề xuất phương án phù hợp.
Thông tin liên hệ
Cách nộp theo Điều 6 TT 90/2026: nộp điện tử qua Cổng Dịch vụ công quốc gia, Ứng dụng định danh quốc gia (VNeID) hoặc Hệ thống thông tin quản lý thuế; nếu nộp giấy thì nộp tại bộ phận một cửa hoặc gửi bưu chính công ích. Cơ quan thuế ra thông báo 17/TB-ĐKT trong 02 ngày làm việc kể từ khi nhận đủ hồ sơ và ra Thông báo chấm dứt hiệu lực mã số thuế mẫu 18/TB-ĐKT trong 03 ngày làm việc kể từ ngày tổ chức hoàn thành nghĩa vụ thuế.
Cách kiểm tra đóng mã số thuế doanh nghiệp đã xong chưa
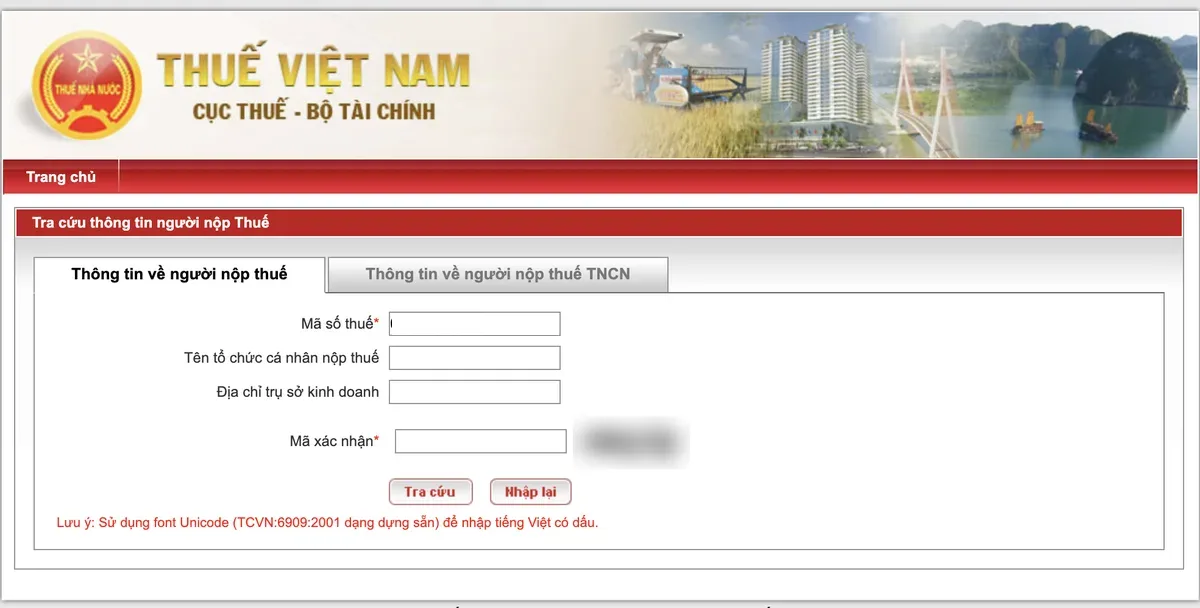
Gõ mã số thuế vào trang tra cứu thông tin người nộp thuế của Cục Thuế (tracuunnt.gdt.gov.vn) và đọc dòng trạng thái:
- “NNT đang hoạt động”: mã số thuế còn hiệu lực, cơ quan thuế chưa nhận thông tin giải thể.
- Trạng thái 03 “NNT ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực MST”: đã có thông báo 17/TB-ĐKT hoặc 28/TB-ĐKT, hồ sơ đang chạy.
- Trạng thái 01 “NNT ngừng hoạt động và đã hoàn thành thủ tục chấm dứt hiệu lực MST”: mã số thuế đã đóng xong.
- Trạng thái 06 “NNT không hoạt động tại địa chỉ đã đăng ký”: cần nộp mẫu 24/ĐKT trước khi giải thể như mục trên.
Tình trạng pháp lý “đã giải thể” trên Cổng thông tin quốc gia về đăng ký doanh nghiệp là một nguồn đối chiếu khác; cách đọc có trong bài tra cứu doanh nghiệp giải thể. Mã số thuế đã đóng chỉ được khôi phục khi doanh nghiệp được khôi phục tình trạng pháp lý theo pháp luật về đăng ký kinh doanh, hoặc khi doanh nghiệp bị thông báo không hoạt động tại địa chỉ nhưng chưa bị thu hồi giấy phép, chưa bị chấm dứt hiệu lực mã số thuế (Điều 17 TT 90/2026).
Những điểm làm hồ sơ đóng mã số thuế doanh nghiệp bị dừng lại
Các yêu cầu trong Thông tư 90/2026 và Nghị định 168/2025 cho thấy hồ sơ thường bị trả hoặc kéo dài ở các điểm sau:
- Nộp hồ sơ đăng ký giải thể khi chi nhánh, văn phòng đại diện, địa điểm kinh doanh chưa chấm dứt.
- Thiếu tờ khai quý cuối hoặc hồ sơ quyết toán đến thời điểm giải thể, nên cơ quan thuế chưa ra thông báo 28/TB-ĐKT.
- Chưa hoàn thành nghĩa vụ về hóa đơn, nhất là ở chi nhánh hoặc địa điểm kinh doanh có xuất hóa đơn riêng.
- Còn số thuế nộp thừa hoặc thuế GTGT chưa khấu trừ hết mà doanh nghiệp chưa đề nghị bù trừ, hoàn.
- Doanh nghiệp ở trạng thái 06 nhưng nộp thẳng hồ sơ giải thể cho Sở thay vì đến cơ quan thuế trước.
- Chưa chốt nợ bảo hiểm xã hội của người lao động, nên danh sách chủ nợ trong hồ sơ giải thể chưa đầy đủ.
Nếu quá 180 ngày kể từ khi Sở nhận quyết định giải thể mà không có hồ sơ đăng ký giải thể và không có ý kiến phản đối của cơ quan thuế hay bên liên quan, Sở tự chuyển doanh nghiệp sang “đã giải thể” (khoản 6 Điều 64 NĐ 168/2025). Quy định này không xóa nghĩa vụ thuế: với doanh nghiệp tư nhân, công ty TNHH một thành viên, chủ sở hữu tiếp tục chịu trách nhiệm số thuế chưa nộp (điểm c khoản 1 Điều 17 Luật Quản lý thuế 108/2025).
Khi nào nên nhờ Replus làm thủ tục đóng mã số thuế doanh nghiệp?
Doanh nghiệp mới thành lập, chưa xuất hóa đơn, không có lao động và không có chi nhánh có thể tự làm thủ tục đóng mã số thuế doanh nghiệp theo 5 bước trên. Doanh nghiệp đã phát sinh doanh thu nhiều kỳ, còn nợ thuế, có chi nhánh ở tỉnh khác hoặc đang ở trạng thái 06 thường mất nhiều thời gian ở bước 3.
Với dịch vụ giải thể doanh nghiệp của Replus, đội ngũ rà soát tình trạng mã số thuế và nghĩa vụ thuế còn tồn, soạn quyết định giải thể, làm thủ tục chấm dứt chi nhánh, nộp hồ sơ và theo dõi đến khi doanh nghiệp chuyển sang “đã giải thể”. Phí dịch vụ báo theo tình trạng thực tế của từng hồ sơ. Doanh nghiệp tư nhân có thể xem thêm thủ tục giải thể doanh nghiệp tư nhân.
Replus có 13 năm kinh nghiệm và 15.000 doanh nghiệp đã dùng dịch vụ. Liên hệ hotline/Zalo 0932 678 626 để được rà soát hồ sơ trước khi nộp.
Câu hỏi thường gặp
Giải đáp những thắc mắc phổ biến về chủ đề này
Tư vấn và giải đáp thắc mắc
Đặt câu hỏi và nhận trả lời từ chuyên gia Replus
Cảm ơn bạn đã gửi câu hỏi!
Câu hỏi của bạn đã được gửi thành công và đang chờ kiểm duyệt. Chúng tôi sẽ hiển thị sau khi xác nhận.
Chưa có câu hỏi nào. Hãy là người đầu tiên đặt câu hỏi!
Phường Tân Phú sau sáp nhập: gồm phường cũ nào, UBND, công an phường và bản đồ
Phường Tân Phú (TP.HCM) được thành lập từ ngày 01/07/2025 theo khoản 65 Nghị quyết 1685/NQ-UBTVQH15.…
Phường Tân Hưng sau sáp nhập: gồm phường cũ nào, UBND, công an phường và bản đồ
Phường Tân Hưng (TP.HCM) được thành lập từ ngày 01/07/2025 bằng cách nhập toàn bộ 4…
Quận 7 sau sáp nhập: gồm những phường mới nào, bản đồ và cách ghi địa chỉ
Quận 7 sau sáp nhập không còn là một đơn vị hành chính. Từ ngày 01/07/2025,…
TP. Thủ Đức sau sáp nhập: gồm những phường mới nào, bản đồ và cách ghi địa chỉ
Thành phố Thủ Đức sau sáp nhập không còn là một đơn vị hành chính. Từ…
Quận Bình Thạnh sau sáp nhập: gồm những phường mới nào, bản đồ và cách ghi địa chỉ
Quận Bình Thạnh sau sáp nhập không còn là một đơn vị hành chính. Từ ngày…
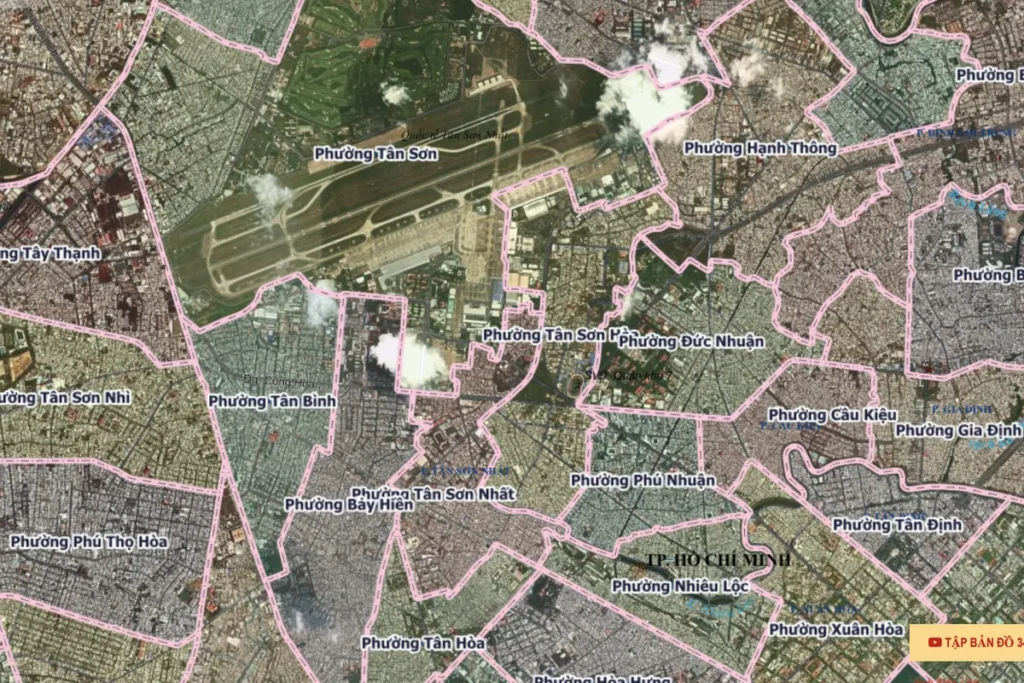
Quận Tân Bình sau sáp nhập: gồm những phường mới nào, bản đồ và cách ghi địa chỉ
Quận Tân Bình sau sáp nhập không còn là một đơn vị hành chính. Từ ngày…
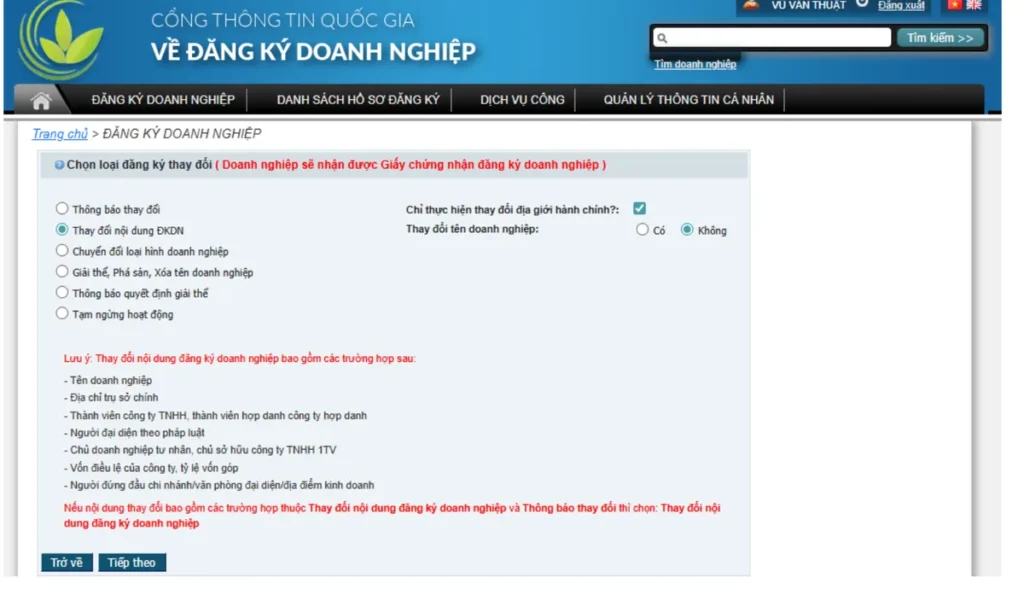
Doanh nghiệp có phải đổi địa chỉ sau sáp nhập? Thủ tục, chi phí và lưu ý hóa đơn
Doanh nghiệp không bắt buộc đổi địa chỉ sau sáp nhập nếu trụ sở vẫn ở…
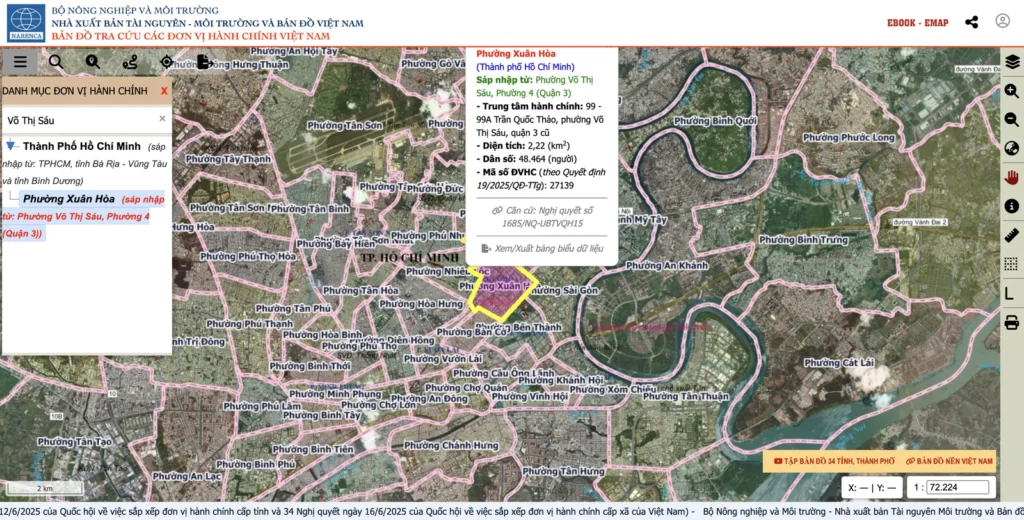
Tra cứu địa chỉ mới sau sáp nhập TP.HCM: phường cũ → phường mới, cách ghi trên giấy tờ
Tra cứu địa chỉ sau sáp nhập tại TP.HCM gồm hai việc: tìm phường, xã cũ…
